 
- 积分
- 16950
- 威望
- 2601 点
- 铜板
- 9064 枚
- 西秦金币
- 0 个
- 鲜花
- 6 朵
- 在线时间
- 281 小时
- 注册时间
- 2022-3-18
|
职工医保要交满30年才能退休?别被传言误导,看懂本地年限不吃亏
最近刷短视频、家族群,很多人都在转发职工医保的消息。
有人说,全国统一,以后男性必须交满30年、女性交满25年,才能够办医保退休,少一个月都不行。
还有人到处提醒,已经交够20多年的,抓紧一次性补齐,不然到退休就不能终身报销。
不少灵活就业的朋友心里慌了。辛辛苦苦交了二十来年医保,眼看快要到退休年纪,突然听说年限又要涨。专门跑到医保窗口排队咨询,就怕自己算错,老来没有医疗保障。
今天把职工医保最低缴费年限这件事讲透彻。看完你就清楚,政策到底怎么定,哪些传言不能信,自己属于哪一类人,提前心里有数。
先把最重要的结论摆在前面:
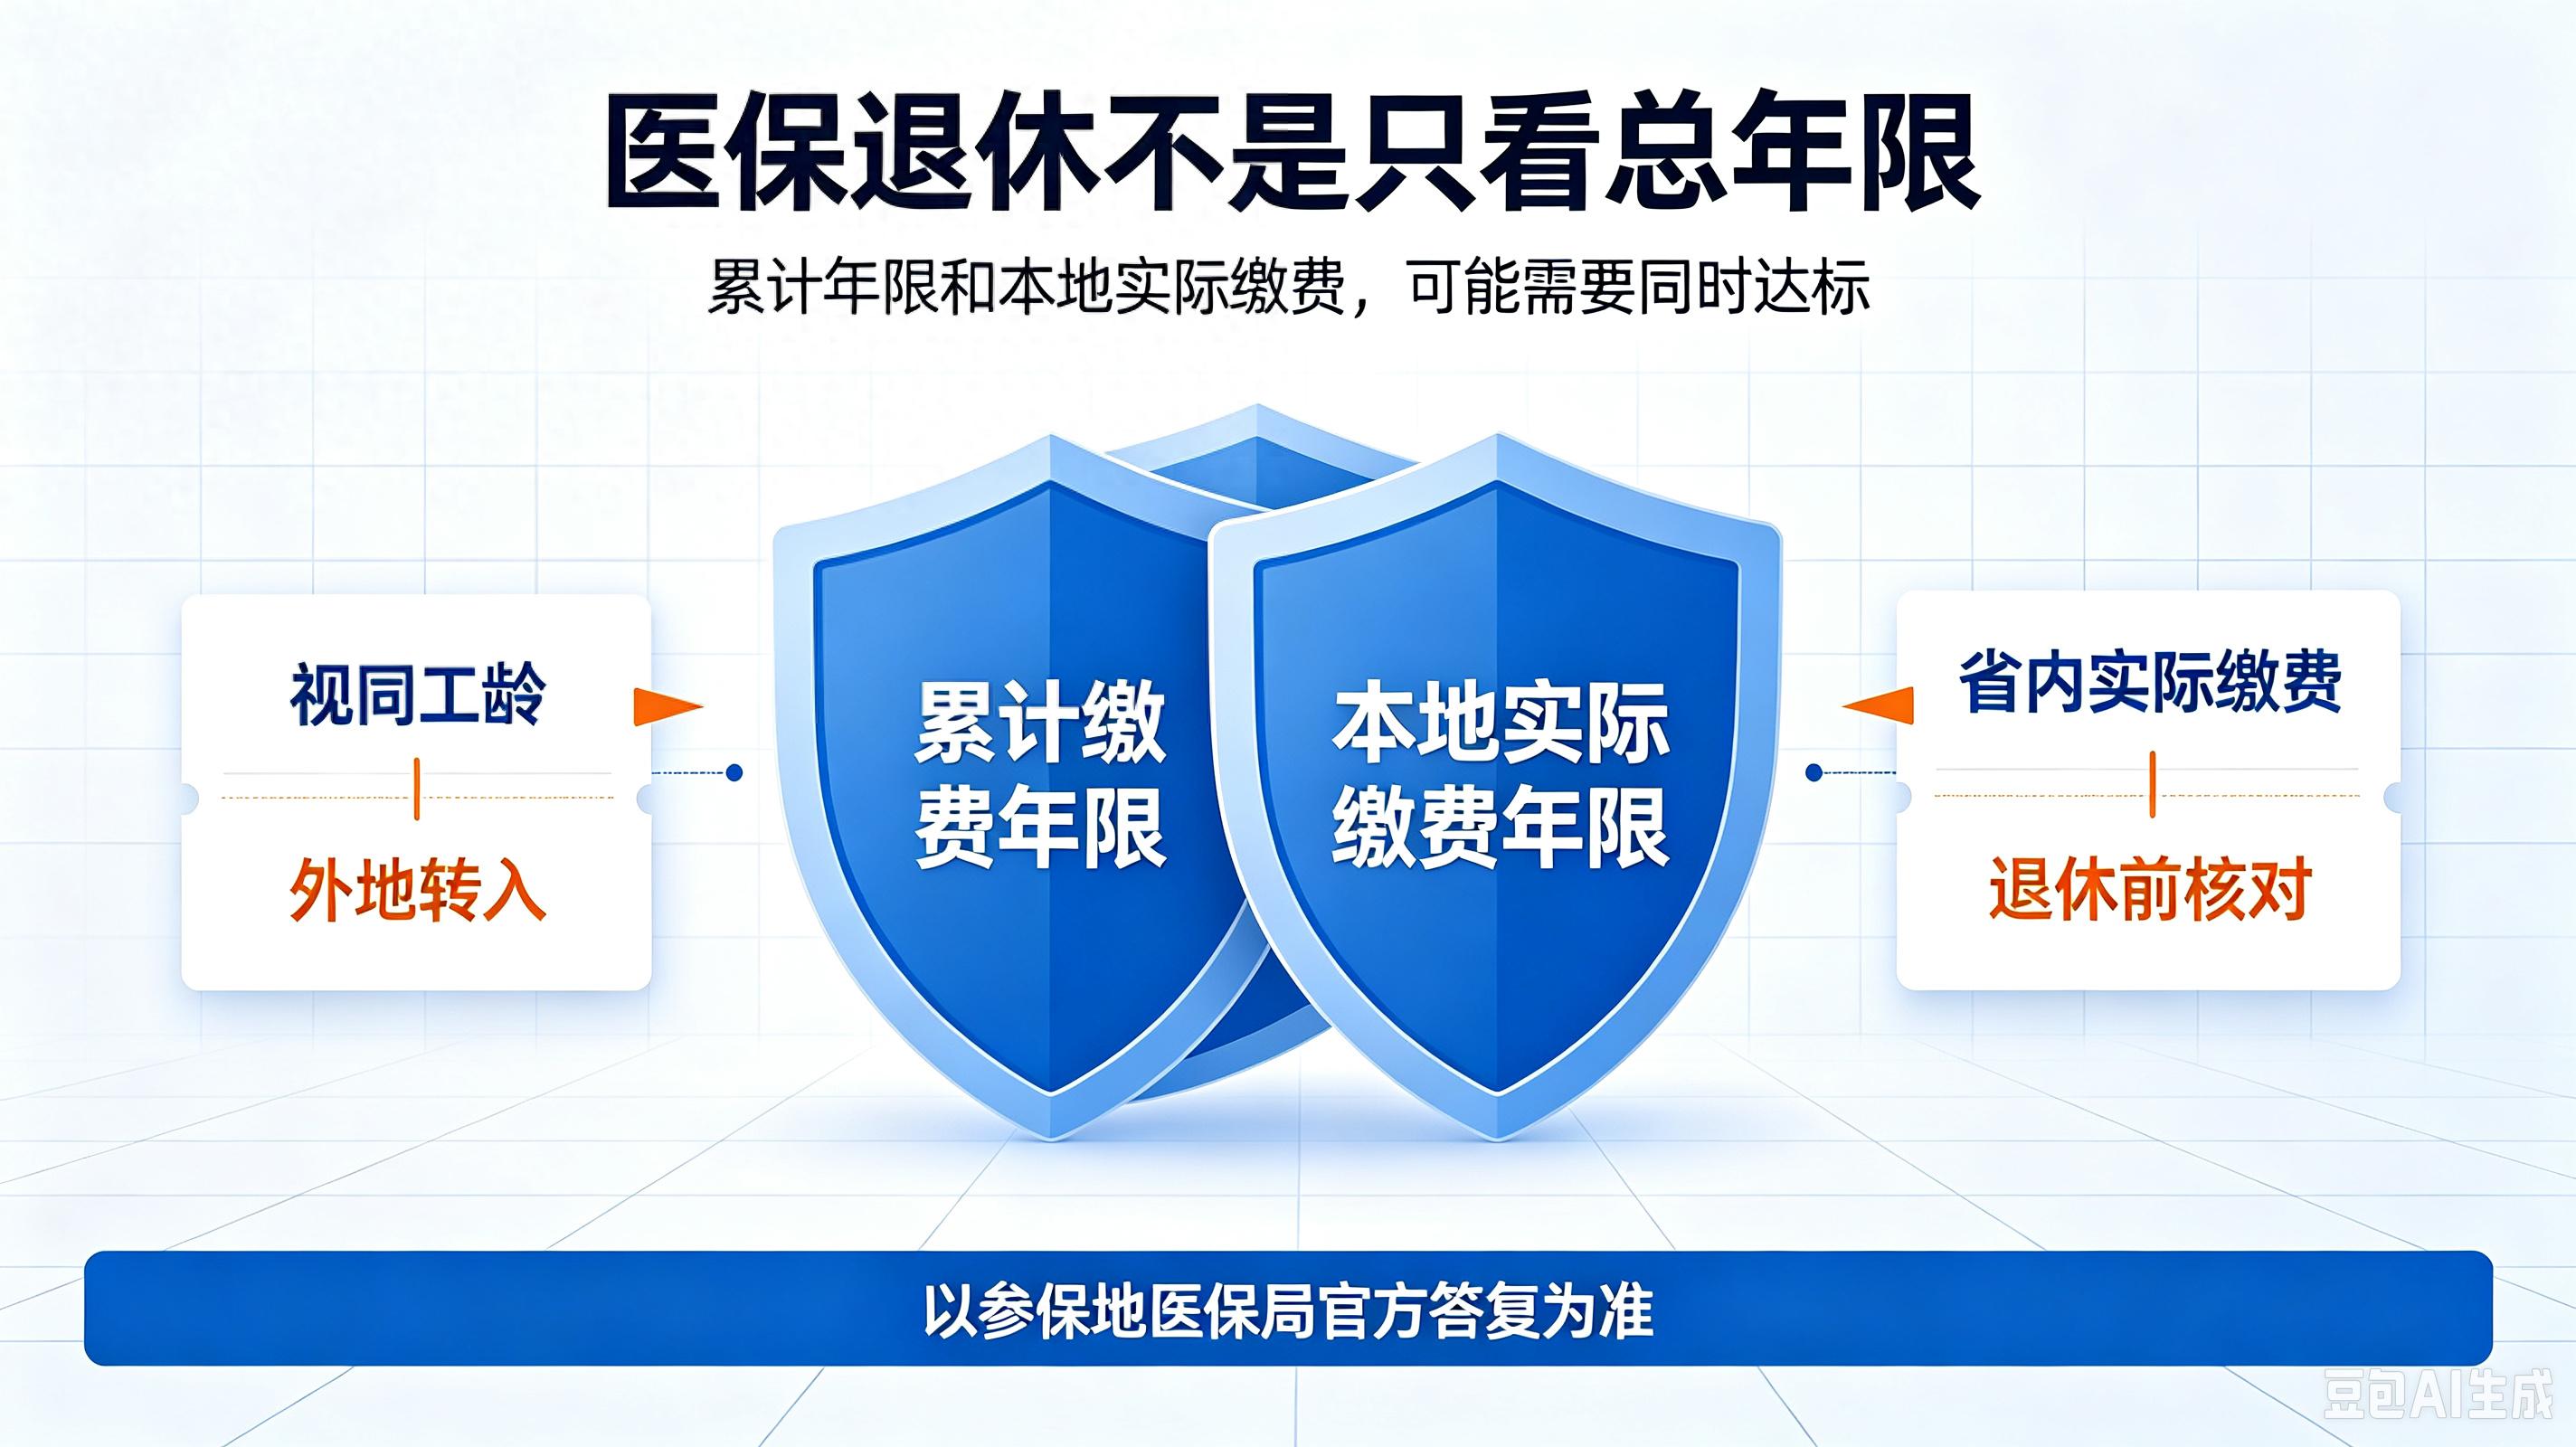
职工医保最低缴费年限,目前没有全国统一标准,由各个省份自行制定推进,不是全国一刀切立刻执行男30年、女25年 。
有的省份已经落地男30年女25年,设置过渡期逐步到位;还有部分省份依旧执行20年、25年的旧标准。而且绝大多数地区,除了累计总年限,还额外要求本地实际缴费年限,就算总年限凑够,实际缴费不够,照样办不了医保退休 。
很多人只听网上说交满25年,忽略本地规则,等到办退休的时候才发现缺口,那时候再补救,成本就很高。
一、到底什么是医保退休?很多人理解错了
很多老百姓以为,养老保险办了退休,每个月领到退休金,医保自动跟着退休,终身免费报销。
这就是大众最普遍的误区。
养老保险退休,不等于职工医保退休。
养老金是养老金,医保终身待遇,是两套独立的门槛。
你顺利办完养老退休,开始领退休金,仅仅代表年龄达标。想要退休之后不用再交钱,照样享受职工医保报销,必须单独满足医保的最低缴费年限条件,单独办理“在职转退休”手续 。
这里有两个概念一定要分清:视同缴费年限、实际缴费年限 。
视同缴费年限,就是医保制度建立之前,国家认可的工龄。老国企、老集体单位的老职工,这一部分可以折算进医保总年限里。
实际缴费年限,是医保制度落地之后,实实在在按月交钱的记录。
很多地区的真实规则:就算你的视同工龄把总年限凑到30年,如果本地实际缴费年限没有达到当地要求的1015年,依旧达不到医保退休标准 。
这就是很多人踩坑的关键点。网上只讲总年限30/25年,很少有人告诉你,实际缴费年限还有一道硬门槛。
举个通俗的例子(演算示例,非真人案例)。
一位女性,早年在国企上班,有8年视同医保工龄,之后外出打工跨省流动,一共累计医保25年。
回到本省办理医保退休,本省政策要求女累计25年,省内实际缴费满13年。
她虽然总年限刚好25年,但是在本省实际只交了7年。视同工龄加上外地转入的年限,不算本省实际缴费。这种情况,依旧达不到医保退休条件,还需要继续缴费补齐省内实际缴费的缺口 。
这就是现实当中不少参保人遇到的真实情况。年限看着够,卡到实际缴费这一关。
二、各地政策是什么现状
国家层面出台指导意见,推动各省逐步统一省内职工医保缴费年限,但没有下达全国统一立刻执行的硬性数字,各省进度不一样 。
湖南、安徽、四川等多地,明确过渡期之后目标:男累计30年,女累计25年,同时设置省内实际缴费年限要求,分几年慢慢过渡落地,不是一夜之间更改规则 。
江苏现行标准是男25年,女20年;还有部分地市依旧保留更早的标准 。
重点:同一个省,不同年代退休的人,执行的标准也不一样。不是今天政策一出,过去已经交的全部作废。很多省份设置510年过渡期,给参保人留出缓冲时间 。
并不是2026年所有人立刻执行男30、女25年。你执行哪一套标准,以你办理医保退休那一年,参保地现行文件为准。
三、这套规则背后的死循环
为什么各地医保缴费年限,整体在慢慢抬高?
医保基金,同样是现收现付的模式。现在在职的人缴费,用来报销现在退休老人看病住院的开销。
老龄化越来越重,退休看病的人群持续扩大,看病用药成本逐年上涨。退休人员不用缴费,却常年享受高比例报销待遇。
于是就出现这样的循环:
老龄化加剧 → 退休就医支出增加 → 地方医保基金承压 → 上调医保最低缴费年限、增加实际缴费要求 → 参保人需要缴纳医保时间变长 → 部分灵活就业人员压力变大,选择断缴或者转居民医保 → 缴费人群进一步萎缩 → 基金压力继续存在。
这就是现实摆在面前的矛盾。不是地方随意提高门槛,而是人口结构带来的连锁难题。
但大家也不用过度恐慌,绝大多数省份都设置了过渡期,不会突然一刀切,不会把已经临近退休的人,标准猛然拉高一大截。
四、退休时年限不够,三条正规出路,分清什么能做,什么是骗局
很多人最关心,如果到退休,医保年限达不到当地标准,到底怎么办?正规渠道只有三条路,各地细则略有差异【待核实以当地医保窗口为准】 。
第一,按月继续缴纳职工医保。养老已经办完退休领养老金,医保继续按月缴费,交够规定年限,再办医保退休。继续缴费期间,可以正常享受在职职工医保报销待遇。
第二,符合当地政策条件,可以一次性趸缴补齐差额年限,缴完直接享受退休医保待遇。注意,不是所有地区允许一次性补缴,部分城市只允许按月延缴,不能一次性交钱了事。
第三,放弃职工医保退休待遇,转参加城乡居民医保。居民医保交一年保一年,终身需要每年缴费,报销待遇比职工医保低一档。适合缺口年限很长,补缴压力实在承受不起的家庭 。
这里有几个高频误区,一定要避开。
误区一:网上中介花钱代办医保一次性补缴,缺口多少年都能搞定。
绝大多数灵活就业,历史断缴的年份,不允许往前补缴。中介声称的代办补缴,多数属于虚假业务,谨防上当受骗。只有达到退休年龄,年限不足之后,往后延缴或者趸缴未来的年限,不是补过去断掉的年份。
误区二:医保累计交够25年,还没退休,就可以直接停掉医保。
千万不要这么干。就算你的累计年限以后够退休标准,只要还没办理退休手续,一旦停缴医保,次月就失去住院、门诊报销资格。万一生病住院,全部自费。累计年限不会清零,但是当下看病没有保障,风险巨大。
误区三:养老保险交满15年,医保自然就够用。
养老15年最低年限,和职工医保年限完全两套标准,两者互不通用。养老交够15年,不代表医保年限达标。
误区四:外地交的医保,转回本地,全部算作本地实际缴费年限。
很多地方政策,外地转入的职工医保,只计入累计总年限,不计入本省本地实际缴费年限。这也是很多人退休时踩坑的关键点 。
五、三层压力,落在三类普通人身上
第一类,临近5060岁,马上就要办退休的人群。
养老保险马上可以退休,回头一算医保,总年限差几年,或者本地实际缴费年限缺口很大。这部分人压力最直接。缓冲时间短,要么按月继续交钱,要么看当地政策能不能一次性补齐。
第二类,跨省打工来回流动的灵活就业人员。
年轻的时候在外地打工交医保,年纪大回到老家。总缴费看着二三十年,但是老家本地实际缴费很短。很多人不知道“实际缴费年限”这个硬条件,等到办手续才发现问题。
第三类,年轻参保人,三四十岁。
距离退休还有十几二十年,未来本省政策大概率会在过渡期内逐步上调标准。现在觉得年限绰绰有余,十几年之后退休,执行的是未来的新标准,要提前规划,不要觉得现在交够20年就高枕无忧。
六、未来大趋势判断
全国统一医保最低缴费年限暂时还没有落地,但大方向很清晰。
各省都在推进省内统一缴费年限,逐步向男30年、女25年靠拢,同时强化“本地实际缴费年限”的考核,视同工龄不再能够全部兜底。
过渡期会给足缓冲,不会突然对已经快要退休的人大幅度加码。但是,以后新参保、距离退休时间还很长的朋友,以后的医保门槛,大概率会比现在更高。
七、落实到普通人,实实在在可以做的4件事
第一,查询完整的职工医保缴费明细。不要只看总年数,分清:视同缴费多少年,外地转入多少年,本地实际缴费多少年。国家医保服务平台APP,当地医保小程序,线下医保大厅都可以打印明细。重点看本地实际缴费,这是很多人忽略的关键点。
第二,打电话或者到窗口确认参保地现行医保退休规则。问清楚三件事:当地男女累计缴费年限多少,本地实际缴费最低要几年,以后会不会有过渡期调整政策。网上短视频的信息只能作为参考,一切以参保地医保局官方答复为准。
第三,尽量不要随便断职工医保。尤其还没办理退休的阶段。断缴就失去报销保障,万一生病风险很高。跨省换工作,记得及时办理医保转移接续,把各地缴费记录合并。
第四,提前算缺口。距离退休还有多少年,对照本地政策,预估自己退休那一年执行的标准。提前把缺口补上,不要等到办退休手续那一天,才发现年限不够,陷入被动。
回过头看,职工医保要交满30年才能退休,这句话不能简单说真或者假。
一部分省份已经落地,一部分省份还在过渡期,还有省份依旧执行更低标准。最大的坑,并不是总年限,而是很多人完全不知道还有本地实际缴费年限这条硬性门槛。
不要被短视频里的恐慌传言带着走,也不要凭老经验觉得交够二十多年就万事大吉。医保退休不是跟着养老金自动走,是一套独立的审核标准。
养老金看15年门槛,医保看双重年限,别等退休才核对医保记录。
免责声明:本文仅为民生科普解读,不作为业务办理依据。职工医保最低缴费年限、视同工龄认定、补缴、转移接续各地政策差异较大,实际待遇以参保地医保部门正式文件以及个人参保记录为准。 |
|

 [复制链接]





 雷达卡

 发表于
 提升卡
 置顶卡
 变色卡
 千斤顶
 显身卡


 楼主
