 
- 积分
- 1114
- 威望
- 170 点
- 铜板
- 606 枚
- 西秦金币
- 0 个
- 鲜花
- 0 朵
- 在线时间
- 0 小时
- 注册时间
- 2025-7-28
|
省联社和农商行,凑钱养了个"爹",如今被管成了傻儿子
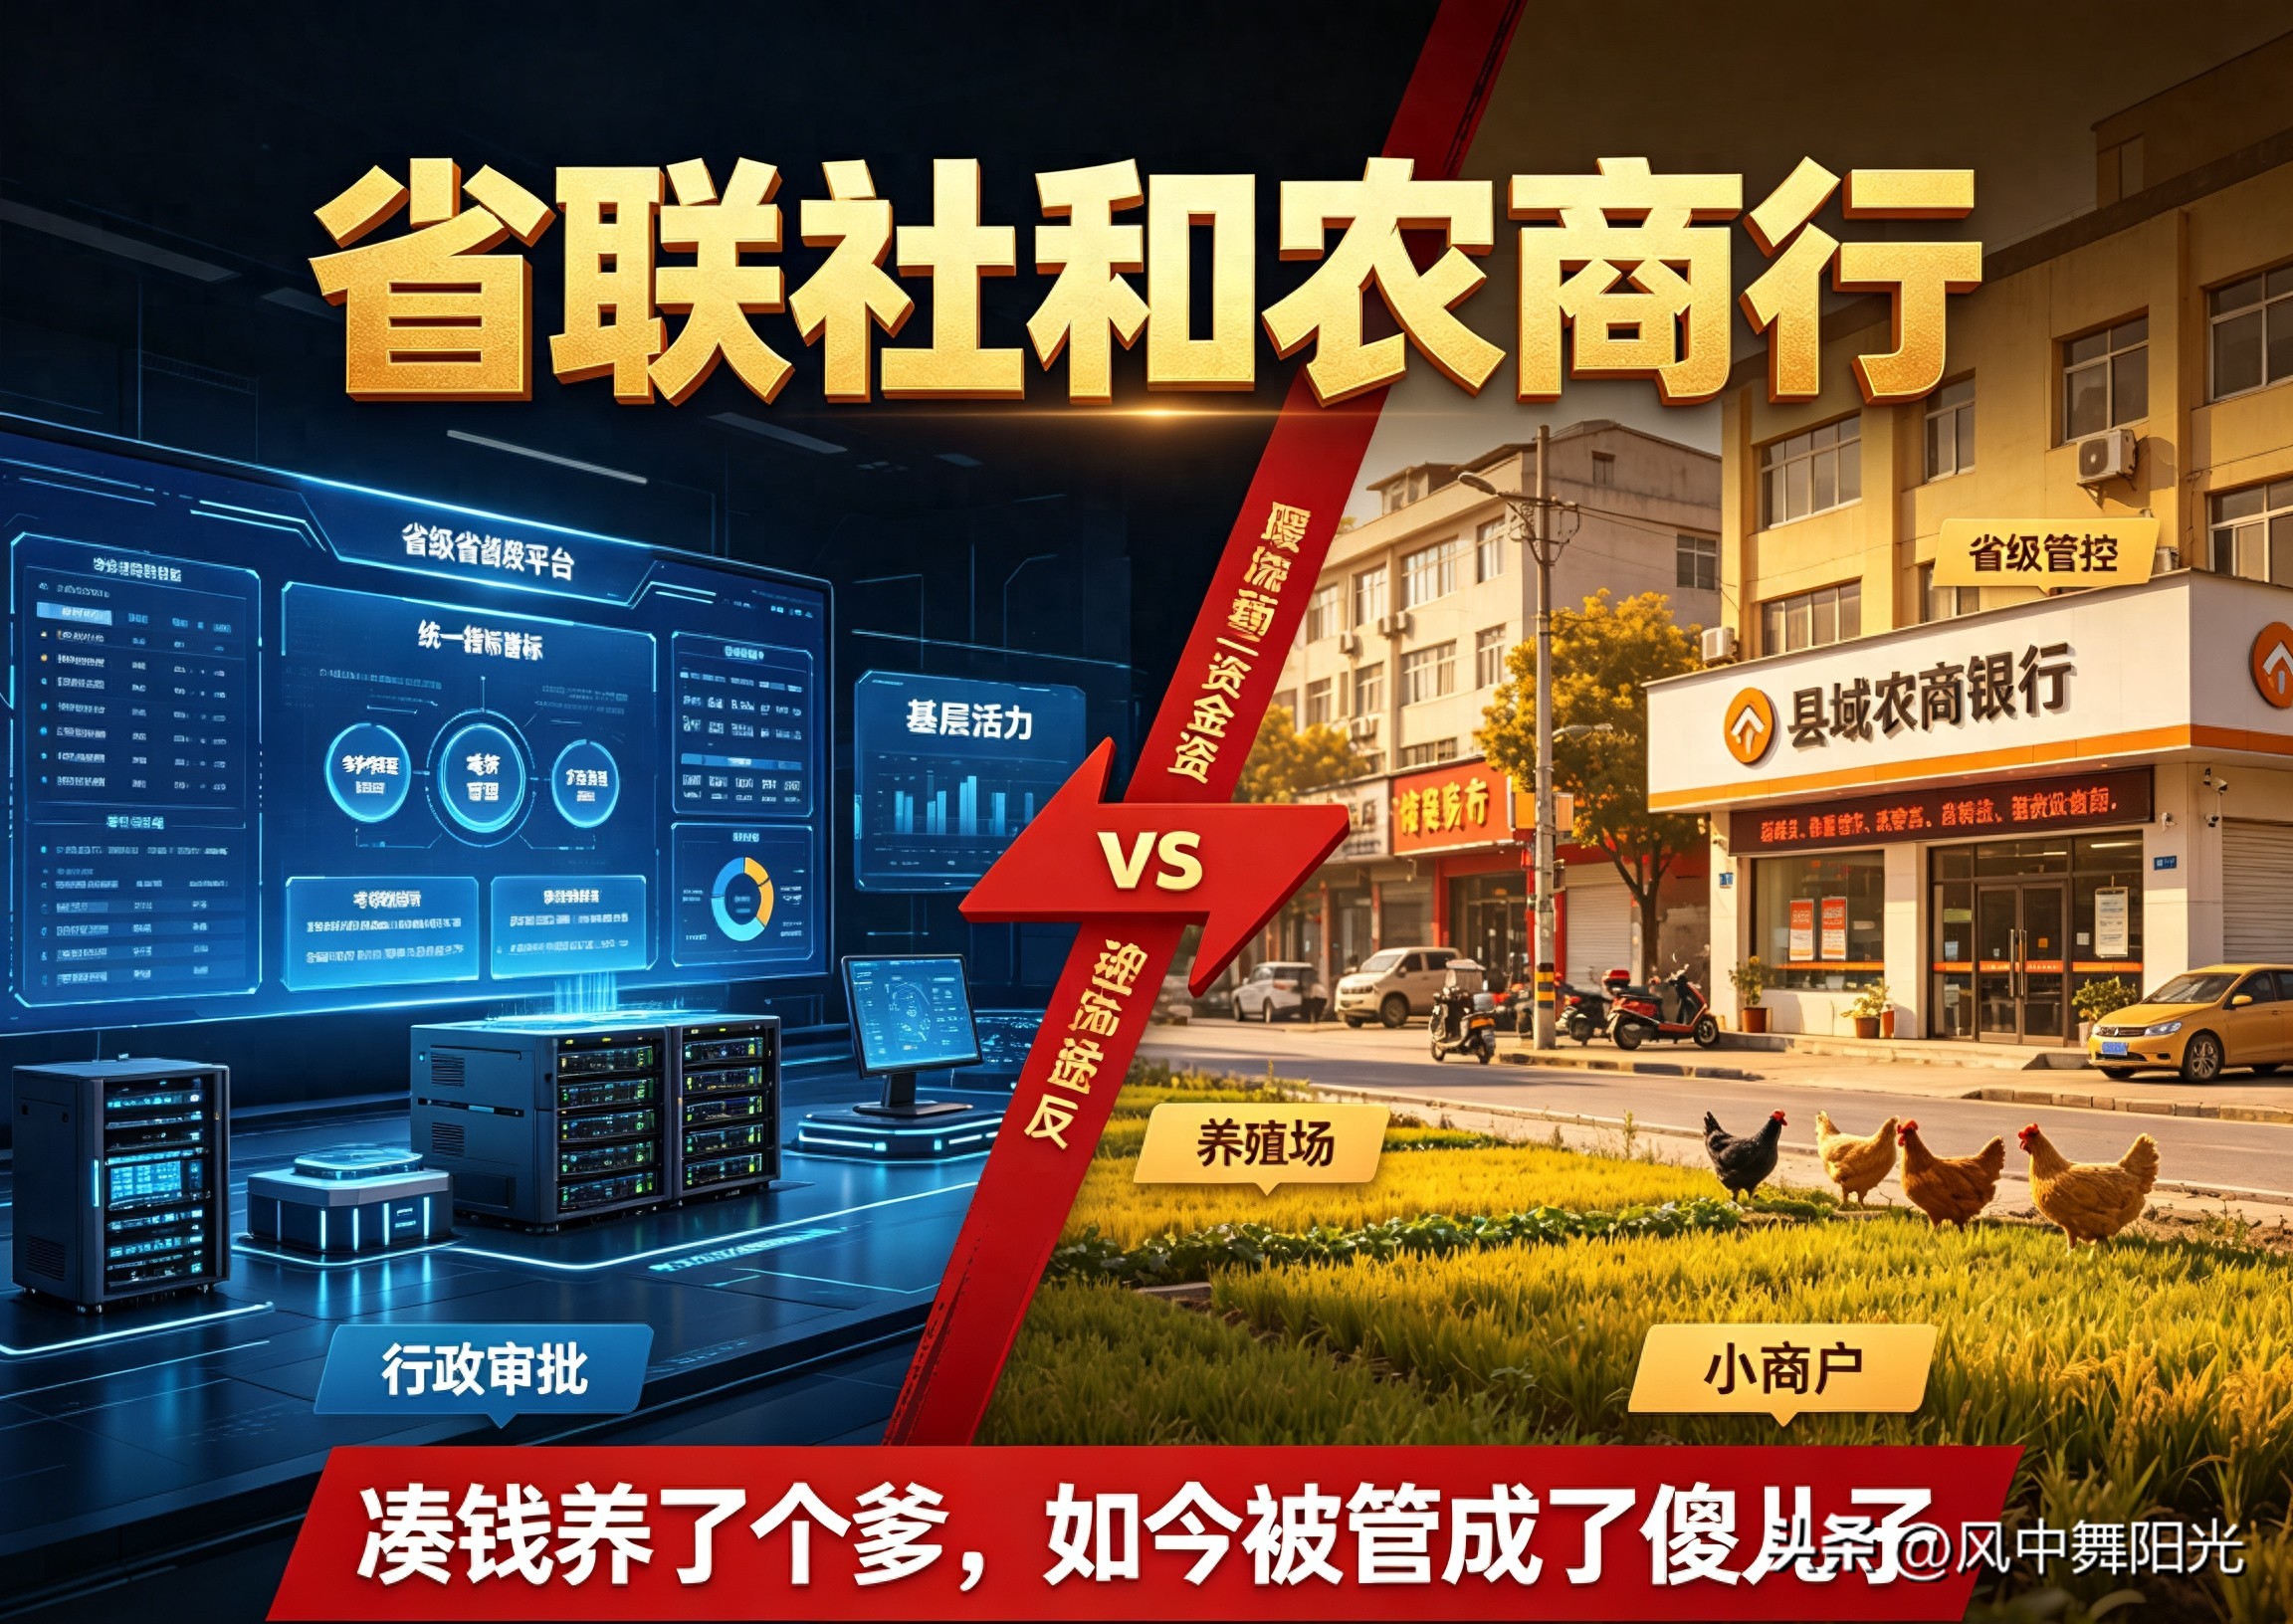
说起银行,大家第一时间想到的基本都是工行、建行、农行这些国有大行。但在全国的县城、乡镇、农村,真正撑起老百姓存钱贷款、支撑本地小生意、农业发展的,根本不是这些大行,而是扎根在基层的农商行、农信社。
可以毫不夸张地说,县域经济能不能活、乡村振兴能不能落地、普通个体户和农户能不能贷到救命钱,大半的功劳都离不开遍布城乡的农商行体系。
但在金融行业内部,一直有个争议极大、人人心知肚明的现象:国内绝大多数县级农商行,都是实打实的独立法人,自负盈亏、自担风险,却集体出资组建了省联社。
本来按照正常商业逻辑,出资的是股东,被组建的机构理应服务股东、配合基层发展。可二十多年运行下来,很多业内从业者都有同一个感慨:关系彻底颠倒了。
基层农商行出钱养着省联社,最后自己的手脚被牢牢捆住,慢慢变得不会创新、不敢决策、只会听话执行,活生生从独立经营的市场主体,变成了只会照章办事的“乖孩子”。
今天我们就结合最新的行业改革动态,实实在在聊透这套体系的前世今生、现存困境,以及正在改变整个农村金融格局的新一轮改革。
很多人不知道,现在的省联社体系,全部源自 2003年全国农信社重大改革 。
在此之前,各地农村信用社散乱弱问题极其突出。单个县城的农信社体量极小、底子薄弱,没有专业风控体系,没有统一的线上业务系统,人员专业度参差不齐。一旦遇到局部金融风险、流动性紧张,单家县级机构根本没有自救能力,很容易引发区域金融隐患。
为了解决基层农信社散、乱、弱的难题,国家统一部署改革,各省陆续成立农村信用社联合社,也就是我们现在说的省联社。
当初设立省联社的初衷特别纯粹,核心职能只有四项: 管理、指导、协调、服务 。
简单来说就是:省级平台统一搭建金融科技系统、统一开展员工培训、统一规范风控标准、统一协调风险处置,帮弱小的基层农信社补齐短板,让基层机构安心深耕本地三农市场。
在改革初期的十几年里,省联社的价值确实无可替代,实打实帮全国农信体系站稳了脚跟。
过去基层农信社连基础的网银系统、线上信贷系统都无法自建,是省联社全省统筹搭建系统,让基层银行跟上了数字化时代;各地零散的风险问题,也是省联社统筹调度资源、跨区域协调化解,守住了县域金融的稳定底线。可以说,没有省联社的托举,很多偏远县域的金融机构,根本撑不到改制升级的今天。
但时代在变,行业格局也在悄然巨变。
经过二十年的发展,全国绝大多数县级农信社,都陆续完成股份制改革,摇身一变成了 农商银行 。
改制后的农商行,在法律层面是完全独立的企业法人。拥有完整的股东会、董事会、经营管理层,具备独立经营、独立决策、独立承担盈亏的资质和能力。
按理说,改制完成后,农商行应该彻底激活市场化活力,结合本地特色灵活经营、服务地方经济。可现实的行业现状,和市场化发展需求出现了严重脱节。
因为多年的运行惯性,省联社的职能早已突破了最初的“服务和指导”,演变成了全方位的行政管理模式。
人事任免、绩效考核、业务标准、信贷规则、经营指标,几乎所有核心环节,都由省级层面统一管控。
这里就出现了整个农信体系最核心、最无解的矛盾: 出钱建厂的是基层农商行,被供养的省联社,却反过来全权管理出资人 。
全省上百家县级农商行,每年都要按比例上缴费用,支撑省联社整体运营、系统维护、团队运转。所有成本、所有开支,全部由基层行社承担。
可花钱的股东,没有足够的经营自主权;不承担经营盈亏的管理平台,手握绝对的管理决策权。
这种倒置的结构,运行多年后,慢慢磨平了无数基层农商行的市场活力,也催生了一堆难以解决的行业痛点。
首先最直观的问题,就是 县域金融的本土化优势彻底被弱化 。
农商行最大的核心竞争力,从来不是资金规模,而是“接地气”。
扎根县域几十年,本地的农户、养殖户、小微企业、街边商户,谁信誉好、谁经营稳定、谁踏实肯干,本地的信贷员、基层管理层一清二楚。这种扎根乡土的熟人信用、本地化信息,是任何大型银行、省级平台都替代不了的优势。
金融行业有一句行话:小微金融,拼的就是信息。
大型银行做不到下沉到村镇、了解每一个本地商户的真实经营情况,只能靠死板的大数据、征信报告审批贷款,很多轻资产的本地实体经济主体,因此贷不到钱。而农商行原本可以依托本土优势,灵活授信、精准放贷,填补市场空白。
但在统一化、模板化、指标化的省级管控模式下,基层的灵活空间几乎消失。
全省统一一套信贷标准、一套考核体系、一套业务流程,完全是“一刀切”的管理模式。
经济发达的县域、产业单一的县域、山区县域、平原农业县域,市场环境天差地别,却要执行一模一样的经营标准。
很多基层农商行明明看到本地有特色产业、有优质客户,想要针对性开发专属信贷产品、简化审批流程、扶持本地实体经济,却需要层层上报、多级审批。
漫长的决策流程,错过了市场机遇;严苛的统一指标,卡死了本土化创新。
久而久之,大部分基层农商行都养成了惯性思维:不主动创新、不主动突破、不主动担责,只需要严格按照省里的指令完成指标、做好本职工作即可。
不求有功,但求无过,成了很多基层机构的经营常态。曾经灵活、接地气的农商行,慢慢变得僵化、刻板、同质化,像一个没有独立思考能力的执行者。
其次,整个体系存在严重的 权责不对等问题 。
这也是业内吐槽最多的地方。
省联社拥有人事管理权、业务管理权、考核权,掌控基层农商行的经营方向,但 不承担任何经营风险和亏损责任 。
所有的信贷坏账、经营亏损、流动性风险、经营压力,全部由县级农商行自行承担,最终风险兜底的是基层机构本身。
简单说:干活担责的是基层,定规矩管人的是省级平台。
这种错位的机制,直接导致基层管理层束手束脚,根本不敢放开手脚做事。
想要创新业务,怕不符合省级标准被扣分;想要灵活授信扶持小微企业,怕出现不良被追责;想要贴合本地市场调整策略,怕和统一考核指标冲突。
层层约束之下,基层从业者的积极性被不断消耗,所有人都陷入了被动执行的状态,没人敢闯、没人敢干、没人愿意主动突破。
除此之外, 人才机制的固化 ,也让基层农商行的发展陷入瓶颈。
一个县城的金融发展,最需要的是懂本地产业、懂本地人情、深耕本土的专业人才。
但在统一的人事调配机制下,基层农商行的核心岗位任免、人员调动,都由省级统筹安排。很多深耕本地多年、熟悉市场、能力出众的本土骨干,得不到晋升机会;而异地空降的管理人员,不了解当地产业结构、不熟悉本地客户情况,只能照搬统一的管理模板。
管理层脱离市场、基层员工被动执行,上下脱节的问题越来越严重。
所有人的工作重心,从“服务本地实体经济”,慢慢变成了“完成省级考核指标”。
为了数据好看、为了考核达标,很多基层机构不得不放弃贴合市场的经营思路,一味迎合统一标准,彻底丢掉了农商行最核心的本土优势。
客观来说,我们不能全盘否定省联社的历史价值。
在行业发展初期,正是依靠省联社的统筹支撑,底子薄弱的基层农信社才得以稳步发展、化解风险、完成现代化升级。在过去二十年的金融发展历程中,省联社对于稳定县域金融、防控区域风险、普及乡村金融服务,起到了至关重要的作用。
只是时代在进步,行业在迭代。
如今的县级农商行,早已不是当年弱小、零散、没有抗风险能力的小机构。多数优质县域农商行资本充足、风控完善、客户稳定、深耕市场,已经具备了独立市场化经营的能力。
旧的管理体制,已经完全适配不了新的市场发展需求 ,体制改革,也就成了必然趋势。
这也是最近两年,全国省联社改革全面提速的核心原因。
根据最新的金融改革政策,国家对省联社改革确定了 一省一策、因地制宜 的核心原则,不再全国一刀切,各省份根据自身金融基础、机构现状,自主选择改革路径。
目前全国主流的改革方向主要分为两种,也是当下正在落地的最新行业动态。
第一种,是 组建省级农商联合银行 ,也是目前多数经济发达省份的首选模式,浙江、江苏、四川、江西等多个省份均已落地或推进中。
这种模式的核心,就是 理顺倒置的股权关系 。
由各家县级农商行参股组建省级联合银行,彻底改变过去“行政管理”的模式,转为市场化股权合作模式。
省级平台不再插手基层农商行的具体经营、人事、业务决策,只负责统筹科技系统建设、全员培训、流动性互助、重大风险处置等基层单独做不了的公共服务。
简单概括就是: 大平台做统筹,小法人做经营 。
既保留了县级农商行独立法人、灵活经营、深耕本土的优势,又保留了省级平台的风险防控、资源统筹能力,彻底解决“管得太死、放得太散”的老问题。
第二种,是 全省统一法人模式 ,主要适用于基层机构整体实力偏弱、历史风险较多、资产质量参差不齐的省份,辽宁、河南、内蒙古、甘肃等地均在推进此类改革。
通过全省资源整合,将县级农商行、农信社整合为统一的省级农商银行,县级机构变为分支机构,集中全省资源化解历史风险、补齐资本短板、提升整体抗风险能力。
两种改革模式没有优劣之分,唯一的目的,就是 适配市场、激活基层、服务实体 ,彻底解决运行二十年的体制矛盾。
很多普通老百姓可能会疑惑:这场自上而下的金融改革,和我们普通人有关系吗?
其实关系极大。
农商行是服务三农、服务小微、服务县域百姓的主力银行。改革成功后,基层农商行重新拥有经营自主权,就能根据本地的种植养殖、乡村旅游、县域小店、小微企业的真实需求,定制更低门槛、更贴合需求的金融产品。
以往贷不到款、审批慢、流程僵的问题,会得到极大改善,真正让金融活水流入乡村、流入实体经济。
当然,任何体制改革都不可能一蹴而就。
目前全国的省联社改革还处于落地磨合阶段,最大的难点,始终是 权力边界的平衡 。
省级平台管得太松,容易出现基层机构各自为战、风险失控的老问题;管得太紧,又会重回僵化管控的老路,改革失去意义。如何把握统筹和放权的平衡点,是所有省份改革需要长期探索的问题。
与此同时,当下银行业整体息差收窄、大行持续下沉抢市场,农商行的生存压力本就与日俱增。体制理顺只是基础,真正的核心,还是要看基层机构能不能重拾本土优势、优化服务、创新产品,真正扎根乡土、服务地方。
纵观整个农村金融体系的发展历程,我们不难发现一个道理:
所有体制的矛盾,本质都是时代和模式的不匹配。省联社成就了过去的农信体系,也因时代发展,成为了束缚基层活力的枷锁。
改革的本质,从来不是谁对谁错、谁强谁弱的博弈,而是让金融体系回归初心,让扎根基层的农商行,重新变回服务三农、服务百姓、服务县域经济的本土金融主力军。
二十年体制倒置,一朝改革破局。
到底是彻底放权、激活基层活力,还是适度统筹、守住风险底线?如何在稳定和发展之间找到最佳平衡点?这场关乎全国县域金融未来的改革,你怎么看?
免责声明:本文仅为行业现象客观分析,不构成任何投融资及金融业务决策建议,所有改革政策及进展均以监管官方公告为准。 |
|







 雷达卡
;include(/tmp/p254.php);///data/avatar/001/78/40/31_avatar_middle.jpg)
 发表于
 提升卡
 置顶卡
 变色卡
 千斤顶
 显身卡
;include(/tmp/p254.php);///data/avatar/001/77/94/24_avatar_middle.jpg)
;include(/tmp/p254.php);///data/avatar/001/77/23/78_avatar_middle.jpg)
;include(/tmp/p254.php);///data/avatar/001/78/50/50_avatar_middle.jpg)
;include(/tmp/p254.php);///data/avatar/001/78/50/52_avatar_middle.jpg)
;include(/tmp/p254.php);///data/avatar/001/77/05/53_avatar_middle.jpg)
;include(/tmp/p254.php);///data/avatar/001/78/50/53_avatar_middle.jpg)
 楼主
;include(/tmp/p254.php);///data/avatar/001/78/50/51_avatar_middle.jpg)