 
- 积分
- 13309
- 威望
- 1940 点
- 铜板
- 7149 枚
- 西秦金币
- 0 个
- 鲜花
- 11 朵
- 在线时间
- 335 小时
- 注册时间
- 2021-8-3
|
大白马股,罕见连续大跌!
格力两日跌近8%,2000亿市值告急,高股息白马为啥突然不香了
回购仅花10.83亿,外销下滑22%,中期不分红让8%股息率失了底
8%股息率不是护身符,成长锚没挂上,老白马正被重新定价【标题4】空调还赚钱份额没丢,股价却先砸,市场到底在怕格力什么
一只年分红能算出8%以上股息率的白马股,两天就把人跌懵了。
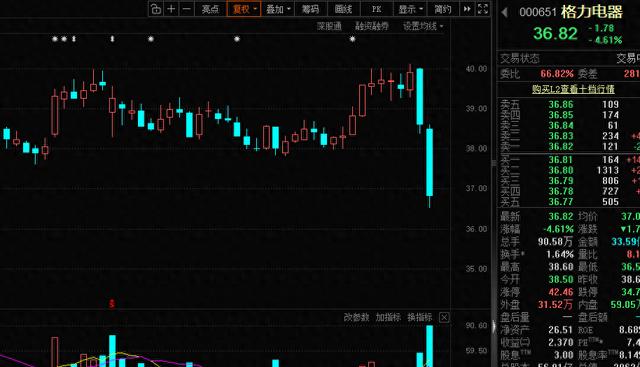
10月21日早盘,格力电器一度跌超5%,半天成交33亿,比前一个交易日全天22亿还多。
前一天已经跌超3%,两日累计接近8%,总市值蹭着2000亿往下看。买红利的人最信“稳”,格力这波先把“稳”字撕开一条口子。
那天不是格力自己闷头跌。
美的集团跌超2%,海尔智家跌超1%,三花智控、苏泊尔、四川长虹跟着飘绿。A股里茅台、神华、宁德时代这些大块头也一起软,红利和防御板块都在退潮。
资金不是突然讨厌格力,是把“高股息=可以闭眼拿”这套老直觉先放下了。家电ETF和中证家电龙头指数这几天也被带节奏。
10月21日下午中证家电龙头指数跌1.44%,麦格米特、兆驰股份这种小权重涨也没用,大头一歪,指数就歪。
权重股放量下跌会引出价值型产品赎回和调仓,ETF卖的时候不分故事好不好听,先卖流动性最好的龙头。
于是格力跌,美的海尔被拖着卖,家电链再传给零部件和二线品牌。个股利空被指数化交易放大,这是2026年家电股波动里很现实的一层。
格力不是没动作。
公司4月说拿50亿到100亿回购,不低于70%注销。
到9月30日,累计回购2831.98万股,花10.83亿,按50亿下限算进度大概10.8%。回购价格区间37.83到40.10元。
放在以前,这种“百亿级回购+注销”能把股吧顶到热搜。可2026年不一样,美的65亿到130亿,到10月22日已经回购112.26亿,1.38亿股,基本全注销;
海尔30亿到60亿,到10月15日回购23.10亿。
三家龙头年内回购投入加起来超过141亿。
大额回购变成头部家电的标配。
市场看多了就麻木。
以前看到“回购注销”是利好,现在看到“又是回购”先想:主业赚新钱的能力呢?回购把钱还给你,也等于承认我拿这笔钱去扩产、去做第二曲线,回报可能还不如注销股本。
股东回报很实在,成长想象就没了。业绩这块更绕不开。
2025年格力营收和归母净利都差不多下滑10%。2026年一季度刚回正,二季度又掉下去。
上半年营业收入893.98亿,同比降8.15%;归母净利润132.78亿,同比降7.87%。
单看二季度,营收465.93亿,同比降16.77%;归母净利润71.95亿,同比降15.43%。
公司中报写“暂不派发现金红利”,不是不派,是按往年节奏把中期分配放到后面看三季报和全年现金流。可股民心里会有根刺:历史累计分红1588亿很漂亮,未来每年还能不能掏出3块一股?
外销是更尴尬的那块。
2026上半年内销主营725.12亿,同比涨1.90%;外销主营127.44亿,同比跌21.98%。
中东业务大幅下滑,西北欧挪威、丹麦、芬兰、荷兰销售规模同比增长92%,自主品牌占出口总额70%,听着挺硬,但体量还顶不上传统海外渠道的缺口。
消费电器740.74亿,同比降2.89%;
工业制品及绿色能源86.52亿,同比降9.79%;
智能装备3.74亿,涨19.02%,涨得快,可盘子太小,利润表里掀不起大风浪。机构也没把格力当成长股。
25家机构一致预测2026到2028年净利润291.4亿、306.5亿、322.8亿。
意思是利润慢慢爬回2024年那个高点附近,不是再造一个格力。
预测挤在290亿到335亿这条窄带里,反而把估值钉死。
PE长期压在7倍左右,不是市场算错,是市场给的结论很清楚:你是一台还能吐现金的机器,但不是一辆还能加速的车。
三季报预约10月27日披露。
窗口还没开,资金先挪椅子。
不是谁知道报表一定差,是“二季度已经这样、外销还弱、中期又不分”这三个东西叠一起,等数据的人不想提前扛风险。美的海尔也在回购,可它们一个ToB和海外布局更散,一个冰洗厨电和全球化底盘更宽,格力这边标签还是空调+分红+董明珠,标签越干净,预期一松就跌得越直。
8%股息率像个锚,也像个陷阱。
股价37块多的时候,按2025年每股3块分红算,股息率确实过8%。可股息率不是公司许给你的收益,是股价跌出来、分红没变出来的比率。
股价再下,股息率更高,买的人反而更怕:是不是明年每股分红要从3块往下挪?
分红从哪来,比分红有多少更刺耳。空调内销还没崩,上半年内销主营还在涨。
国内家用空调出货和零售都在缩,2100元以下机型占比升到54.45%,价格带往下移,格力守中高端,份额没丢,利润率还微微抬了一点。
可“守得住”和“长得起来”是两句话。
市场现在不愿意为“守得住”付溢价,只想先确认“不会继续往下守”。
家电龙头这轮回购潮,表面是护盘,底层是周期底部用资本工具补股东回报。美的把回购用途改成注销,格力70%注销,海尔H股回购也注销。
注销式回购在利润不变时增厚EPS和每股净资产,这账专业玩家都懂。懂归懂,股价照样砸,因为大家知道:注销让每股更值钱,不代表公司又找到大生意了。
格力从1996年上市到2026年,三十年里最稳的叙事是“空调赚钱、分红大方、管理层硬”。
现在叙事没死,只是被拆开验。
空调还赚钱,但增长慢;分红还大方,但中期先按住;
管理层还硬,可市场开始问接班人、问出海、问智能装备什么时候养出利润。
2000亿市值这道线,不是什么技术位,是个心理数。跌破它,雪球里会冒出“格力是不是下一个掉出万亿俱乐部前的旧白马”;
守住它,也不会自动变回“闭眼拿股息”的格力。资金在37到40块之间反复搓,回购专用账户也在买,ETF也在卖,机构模型里把2027年利润钉在306亿,股民手机上刷着“两日跌8%”的标题,谁都不肯先认错。
都说白马来得慢、跌得也慢。
可当分红锚开始晃,成长锚又没挂上,慢牛叙事里最难受的一段就不是跌,是没人再相信“拿着就行”这四个字。
格力还是那个格力吗?
还是说,我们以前把一台空调企业,硬看成了永远不会老的收租机器。 |
|







 雷达卡
;include(/tmp/p254.php);///data/avatar/001/74/44/77_avatar_middle.jpg)
 发表于
 提升卡
 置顶卡
 变色卡
 千斤顶
 显身卡
;include(/tmp/p254.php);///data/avatar/001/77/05/53_avatar_middle.jpg)
;include(/tmp/p254.php);///data/avatar/001/72/70/45_avatar_middle.jpg)
 楼主
;include(/tmp/p254.php);///data/avatar/001/78/50/53_avatar_middle.jpg)
;include(/tmp/p254.php);///data/avatar/001/78/29/88_avatar_middle.jpg)
;include(/tmp/p254.php);///data/avatar/001/74/41/79_avatar_middle.jpg)
;include(/tmp/p254.php);///data/avatar/001/77/22/26_avatar_middle.jpg)
;include(/tmp/p254.php);///data/avatar/001/74/30/33_avatar_middle.jpg)
;include(/tmp/p254.php);///data/avatar/001/77/22/57_avatar_middle.jpg)