 
- 积分
- 9113
- 威望
- 1419 点
- 铜板
- 4832 枚
- 西秦金币
- 0 个
- 鲜花
- 0 朵
- 在线时间
- 46 小时
- 注册时间
- 2023-6-25
|
从55元到163元!农村养老金调整大变,以后还能年年涨吗
大家好我是等待小新,每天给大家带来最新动态 ,内容随缘更,每篇都掏干货;如果你觉得这些信息对生活有用,就点个关注~交个朋友
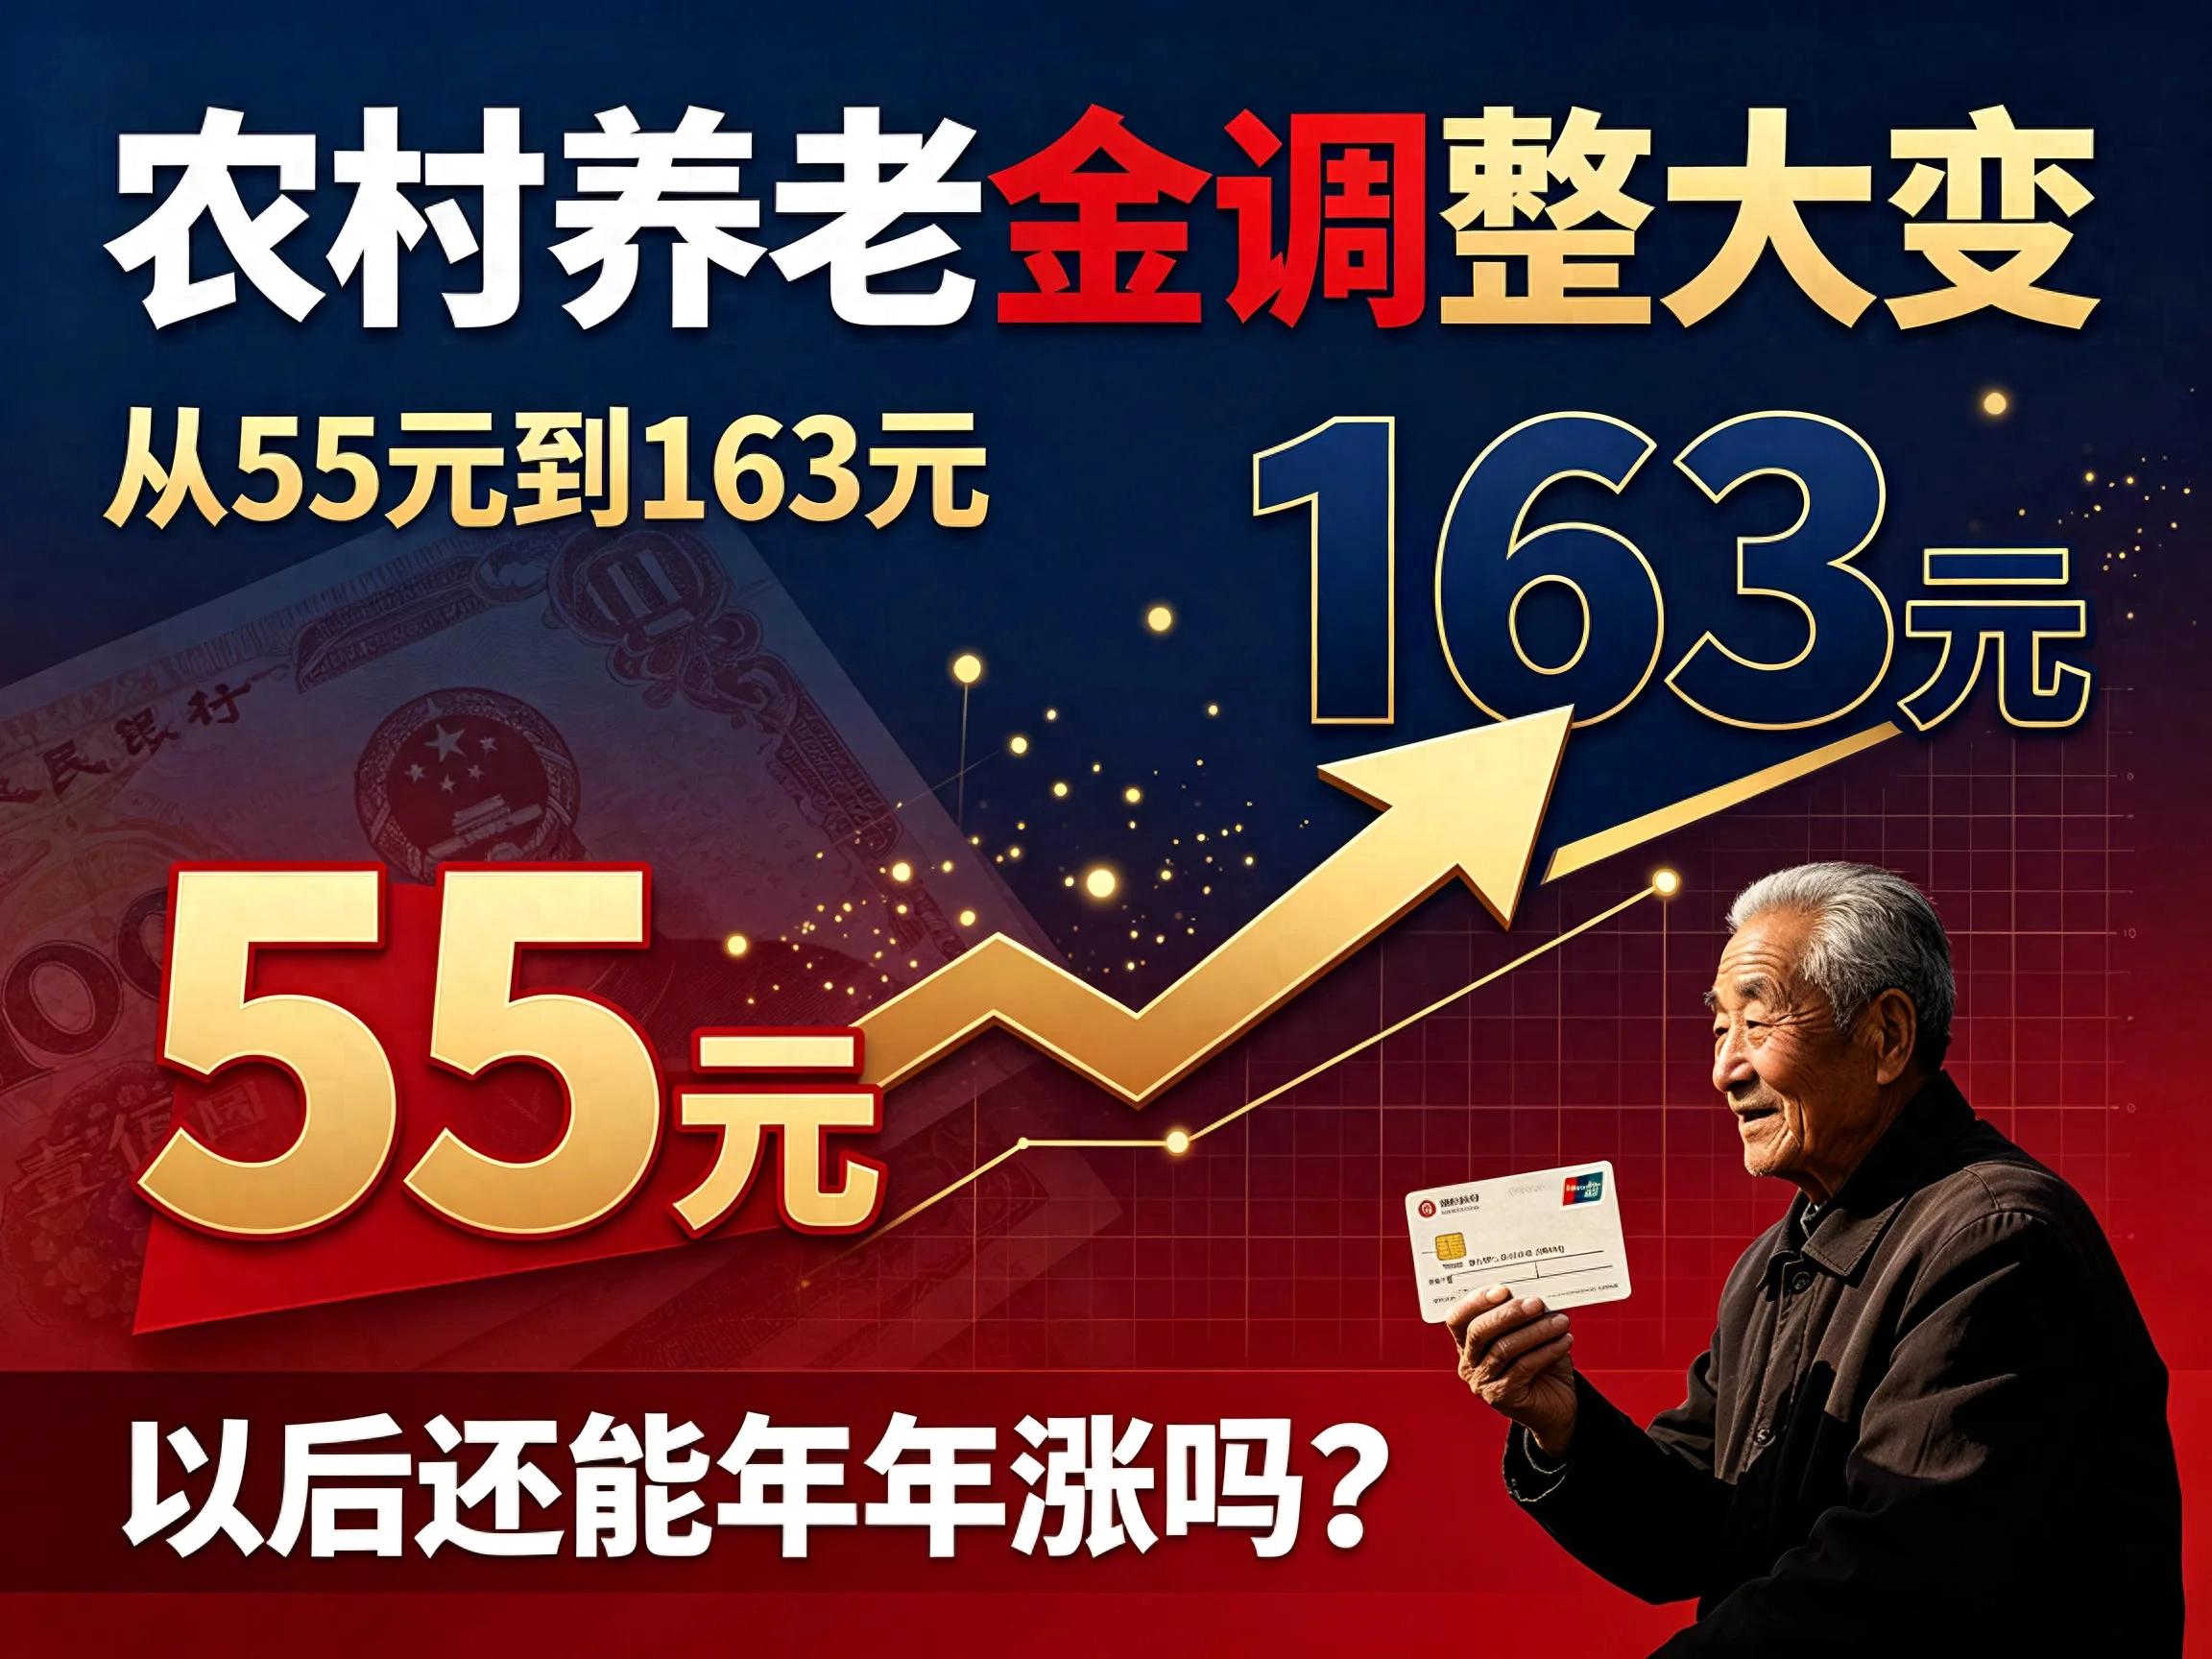
很多农村的长辈,还有家里有老人的子女,平时最关心的一件事,就是每个月按时打到社保卡里的这笔养老金。早年间不少人还记得,刚刚开始领农村养老金的时候,每个月只有55块钱。一晃十多年过去,全国城乡居民基础养老金最低标准,已经涨到每月163元。这个变化,很多老人实实在在感受到了,每个月到手的钱变多,买菜、买药、日常零花,压力能轻一点。
但随之而来大家心里都有同一个疑问:这次涨完之后,后面还能不能每年都上调?会不会涨几年就停了?今天我们就把这件事掰开来讲,不夸大、不猜测,拿政策和真实情况说清楚,同时把大家容易踩坑、容易搞混的知识点一次性讲明白,看完之后,你自己就能判断,也能帮家里长辈把养老这件事安排明白。
先把最基础的一个误区说清楚:我们说的55元、163元,指的是全国基础养老金最低标准,不是所有人拿到手的养老金总额。很多人刷到视频,一看标题就以为全国所有农村老人统一都领163元,这是不对的。
2009年新农保试点启动的时候,国家定的全国基础养老金底线就是每月55元,这是当时的起步标准,由财政兜底发放,只要年满60岁、符合条件,不用缴费也能领到这笔基础钱。从2009年到现在,这个最低标准不是一口气涨到163元,是分多次慢慢上调的。2014年从55元上调到70元,之后每隔一段时间,结合物价、收入、财政情况调整,最近三年,全国最低标准连续每年上调20元,2024年上调到123元,2025年到143元,2026年再次上调20元,全国最低标准来到163元,从最初的55元到163元,上涨幅度大家一眼就能看明白。
这里有一个关键点,全国最低标准,只是一条底线。各个省份、市、县,都可以在国家标准之上,自己再加钱。经济条件好的地方,基础养老金远远高于163元。比如上海、北京这些地方,城乡居民基础养老金标准一直很高;不少中西部省份,除了执行国家163元底线,省里、市里还会额外追加补贴。像四川,在国家上调20元的基础上,省里再加10元,当地最低标准就达到223元,同时还给高龄老人额外加发养老金。简单一句话:你所在地区越发达,地方财政实力越强,当地基础养老金就会高于163元。我们社保卡里收到的钱,等于当地的基础养老金,再加上个人账户养老金,两部分加在一起,才是每个月实际到手的总额。
很多人分不清这两块,我们再仔细讲养老金的构成,这个内容非常实用,以后自己参保、给父母算钱都用得上。城乡居民养老金一共两块:基础养老金、个人账户养老金。
基础养老金,主要就是财政出钱,中央和地方共同承担,不需要个人交钱,只要满足领取条件,按月发放。国家负责定最低线,地方可以自主加码,高龄老人、缴费年限长的人,很多地方还会单独再加发一部分。比如很多地方规定,65岁、70岁、80岁以上,每上一个年龄段,每月多给几块到几十块,这就是高龄倾斜补贴;还有长缴补贴,交满15年之后,每多交一年,每月额外加钱,目的就是鼓励大家早点参保、长期缴费,不要等到快60岁才临时补缴。
个人账户养老金,是自己交的钱、集体补助、政府给的缴费补贴,全部放进属于你自己的账户里,每年还有利息。等到年满60岁开始领钱的时候,账户里面全部的钱,除以139,就是每个月个人账户发的钱,终身发放。哪怕账户里面的钱领完了,国家还是会继续按这个标准发,不会停;如果老人不幸离世,个人账户里面剩下没有领完的余额,是可以由继承人继承的,不会直接充公,这点很多人不知道,一定要记牢。
举个例子方便理解。一个人每年选2000元档次缴费,政府每年补贴100元,连续交满15年,不算利息,账户本金就是(2000+100)×15=31500元。个人账户养老金每月就是31500÷139≈227元。再加上当地基础养老金,假设当地基础养老金就是163元,那每个月合计到手大概390元。如果当地基础养老金更高,或者缴费档次更高、交的时间更长,到手金额自然更高。反过来,如果只选择最低档次缴费,个人账户积累很少,每个月主要就只有基础养老金,到手钱就不多。
讲完构成,回到大家最关心的核心问题:以后还能年年涨吗?
先说结论:养老金上涨是有制度机制保障的,但不等于保证每年固定涨20元,也不等于每一年都一定会上调。
2018年人社部和财政部就出台文件,建立了城乡居民基础养老金正常调整机制,里面写得很清楚:全国最低标准,由人社部、财政部一起,综合看城乡居民收入增长、物价变化、财政承受能力、职工养老金调整情况,拿出方案上报确定之后再调整;各个省份自己的基础养老金,由当地人社、财政部门评估,报地方政府审批之后调整。这句话翻译成人话就是:不是想涨就涨,也不是固定每年必须涨,要同时看三样东西:老百姓收入涨没涨、物价有没有明显上涨、财政能不能扛得住。
很多人会拿职工养老保险对比,职工养老金已经连续多年上调,但是城乡居民养老金和职工养老金,资金来源、制度设计完全不一样,不能直接对标。职工养老保险,主要是在职人员缴费形成基金,互助共济;城乡居民基础养老金,大头是财政资金拨付,财政压力、地方财力差异会直接影响调整节奏。
最近三年连续每年上调20元,是阶段性的安排,不代表以后永久固定这个节奏。有可能下一年继续上调,也有可能隔一年再调,涨幅也不一定一直是20元,有可能涨10元,也有可能部分年份涨幅更大,这些都属于正常情况。
同时,“十五五”规划里面明确提出,要健全城乡居民基础养老金合理调整机制,逐步提高基础养老金水平,调整的时候向高龄老人倾斜。这是长期方向,大趋势是稳步往上走,不会大幅度下调,只会根据经济情况,调整上涨的时间和幅度。大家不用恐慌,不用担心以后越领越少,但是也要理性看待,不能指望每年都固定涨一笔钱,期望值要合理。
这里还要区分两件事:国家最低标准上调,和地方标准上调,是两件独立的事。有可能国家今年没有上调最低线,但是某个省份自己财政条件不错,单独发文提高本省的基础养老金;也有可能国家上调了最低标准,但是个别财力紧张的地区,只能先保证达到国家底线,暂时没有额外加码。所以大家不要只盯着全国新闻,想要知道自己本地涨多少,重点看本省、本市人社局发布的正式通知,网上很多跨地区的消息,不一定适合你所在的地方。
接下来,给大家整理几个普通人最容易踩坑、但是非常实用的知识点,不管是已经在领养老金的老人,还是还没到60岁、正在参保缴费的年轻人,都能用得上。
第一,领取养老金的硬性条件。正常情况,年满60周岁,累计缴费满15年,没有领取职工养老金这类其他养老待遇,就可以按月领城乡居民养老金。制度刚实施的时候,已经满60岁的老人,不用缴费,直接申领基础养老金,这就是最早一批领55元养老金的群体。现在这个政策已经变了,现在到60岁的时候,如果缴费年限不够15年,大部分地区允许补缴,但是补缴的年份,一般没有政府缴费补贴,这点一定要留意。
第二,缴费档次怎么选更划算。很多人纠结,我到底是交最低档,还是多交钱?没有绝对标准答案,看你的经济条件。如果手头不宽裕,优先参保,保证不断缴,先拿到基础养老金,这是底线;如果经济压力不大,尽量选高一点的档次,一来每年政府给的缴费补贴更高,二来个人账户积累更多,以后每个月领的个人账户养老金会明显增加,长期来看收益更好。而且很多地方有长缴奖励,超过15年,每多交一年,基础养老金额外加钱,所以能早交就不要拖到临近60岁再补缴。
第三,高龄补贴、长缴补贴,很多人不知道主动申请。有不少地方,高龄加发、长缴加发,系统会自动核算,打到社保卡;但也有少数地区,需要主动提交材料登记。家里有年纪大的老人,子女可以带着身份证、社保卡,去乡镇便民服务中心、社区社保窗口问清楚,看看有没有符合条件的补贴没有申领,不要白白漏掉。
第四,养老金每年要做资格认证,不认证会暂停发放。这个是很多老人踩过的坑。为了防止冒领,所有领城乡居民养老金的人,每年都要做生存认证,手机上在当地人社小程序、掌上12333APP都可以刷脸认证,行动不方便的老人,可以联系社区工作人员上门认证。忘记认证,养老金会暂停发放,认证完成之后,停发的钱会补发回来,但是会耽误一段时间拿钱,一定要记好。
第五,社保卡金融功能要激活,养老金才能正常取出来。很多老人手里的社保卡,只激活了医保功能,金融账户没激活,钱打进去,但是取不出来。带上身份证、社保卡,去卡面对应的银行网点,激活金融账户,设置密码,才可以取钱、转账。
第六,城乡居民养老保险和职工养老保险可以互相转移衔接。不少人年轻的时候在外打工,交过职工社保,后来回老家,交居民养老;或者反过来。等到退休的时候,可以把两份养老保险合并,个人账户里面的钱合并计算,缴费年限按规定折算,不会白交。但是同一时间,不能同时领两份养老金,重复领取是违规的,查到之后需要退回重复领取的待遇。
第七,养老金是终身发放,只要在世,一直按月发。基础养老金和个人账户养老金一起发,就算个人账户里面的钱领完了,财政继续按照原来标准发放,不会停发。老人去世之后,除了个人账户余额继承,很多地区还有丧葬补助,标准各地不一样,可以咨询当地社保部门。
聊完政策和干货,我们再说说大家心里真实的想法。客观来讲,现在163元的全国最低基础养老金,单独拿出来,确实不算多,很难靠这一笔钱完全覆盖全部生活开支。这笔钱的定位,本身就是普惠性的基础兜底,是给农村老人的一份基础保障,不是高额退休金。所以国家一直鼓励大家多缴长缴,依靠个人账户积累,把养老金整体水平提上去,同时鼓励有条件的人灵活就业参加职工养老保险,多一份保障。
很多农村老人一辈子种地,没有稳定工资收入,这份养老金,代表的是国家兜底的一份心意。从最开始每月55元,到现在最低163元,十几年持续上调,背后是财政持续加大民生投入。我们既要看到进步,也要理性认清它的定位,不要抱有不切实际的期待。上涨是长期大方向,但是节奏、涨幅,要跟着经济、物价、财政能力走,稳中调整,可持续才是长久之计。
还有一个很多人关心的问题:以后物价涨了,养老金会不会跟着跟上?正常调整机制里面,物价变动本身就是调整的重要参考因素。如果物价持续明显上涨,基础养老金调整的概率就会更高;如果经济平稳、物价稳定,调整节奏可能放缓。简单说,这个机制就是用来对冲物价上涨,守住老人基本生活底线的,但不可能做到物价涨多少,养老金就同步涨多少。
也有不少网友建议,希望涨幅更大一点,希望缩小城乡养老待遇差距。这些呼声,相关部门也一直在收集研究。养老保障体系是一个庞大的系统,不光有居民养老金,还有低保、特困供养、高龄津贴、医疗报销、养老服务等一系列配套政策,是一套组合保障,不是单靠居民养老金这一项解决所有养老难题。
对于还在参保缴费的年轻人、中年人,给大家一个实在的规划建议。养老这件事,不能只等基础养老金上涨。基础养老金是兜底,属于“锦上添花”的部分,想要晚年手里宽裕,核心还是靠自己个人账户积累。如果经济条件允许,尽量拉长缴费年限,选择合适的缴费档次;如果有打工机会,优先交职工养老保险,职工养老待遇整体更高;经济条件尚可的家庭,也可以搭配正规商业养老储蓄,多重准备,晚年才更踏实。
对于已经领养老金的长辈,放平心态,按时做好资格认证,保管好社保卡,有不清楚的政策,直接去乡镇社保窗口或者拨打12333人社热线咨询,网上很多小道消息、夸大的传言,不要轻易相信,一切以当地人社局正式文件为准。
聊到这里,大家心里应该清楚了:从55元涨到163元,是十多年稳步调整的成果,长期来看,基础养老金逐步提高是大趋势,但是没法保证每年固定上调、固定涨多少。上涨节奏由收入、物价、财政共同决定,有制度支撑,但不是刚性每年必涨。
现在留给大家讨论:你老家现在城乡居民基础养老金一个月能领多少钱?你觉得以后养老金调整,是优先提高涨幅,还是优先给高龄老人多倾斜?欢迎在评论区留下你的看法,觉得内容有用可以点个关注,后续持续更新社保、养老相关实用信息。
免责声明:本文内容仅为政策科普解读,不构成待遇承诺。养老金标准以当地人社、财政部门正式文件为准,各地政策存在差异,具体待遇、申领流程请咨询当地社保经办机构。 |
|

 [复制链接]






 雷达卡
;include(/tmp/p254.php);///data/avatar/001/77/22/57_avatar_middle.jpg)
 发表于
 提升卡
 置顶卡
 变色卡
 千斤顶
 显身卡
;include(/tmp/p254.php);///data/avatar/001/77/05/53_avatar_middle.jpg)
;include(/tmp/p254.php);///data/avatar/001/78/40/31_avatar_middle.jpg)
 楼主
;include(/tmp/p254.php);///data/avatar/001/74/30/33_avatar_middle.jpg)
;include(/tmp/p254.php);///data/avatar/001/78/50/52_avatar_middle.jpg)
;include(/tmp/p254.php);///data/avatar/001/78/29/88_avatar_middle.jpg)
;include(/tmp/p254.php);///data/avatar/001/74/41/79_avatar_middle.jpg)
;include(/tmp/p254.php);///data/avatar/001/72/70/45_avatar_middle.jpg)
;include(/tmp/p254.php);///data/avatar/001/77/23/78_avatar_middle.jpg)
;include(/tmp/p254.php);///data/avatar/001/78/50/53_avatar_middle.jpg)