|
AI的尽头是电力,但电力的问题不只在“够不够”。AI热潮之下,一个看似“穿越”的场景正在上演:柴油发电机——这个在许多人印象中属于工地或应急场景的传统设备,订单已经排到了2027年10月。中国内燃机工业协会预测,2026年国内数据中心柴油发电机组需求将突破6000台,市场规模超百亿元。广西玉柴面向数据中心的大功率机型产线满负荷运转,上游曲轴企业的订单更是排到了2028年,从生产线下来即被拉走,“零时差交付”。 AI与柴油发电机,一个是最前沿的算力叙事,一个是最“重”的传统工业品,二者的捆绑乍看违和,细想却指向一个朴素的常识:再聪明的算法,也要插电才能跑。柴油发电机的爆单,表面是备用电源的供不应求,深层则是算力扩张速度与能源基础设施承载能力之间一次尖锐的节奏错配。 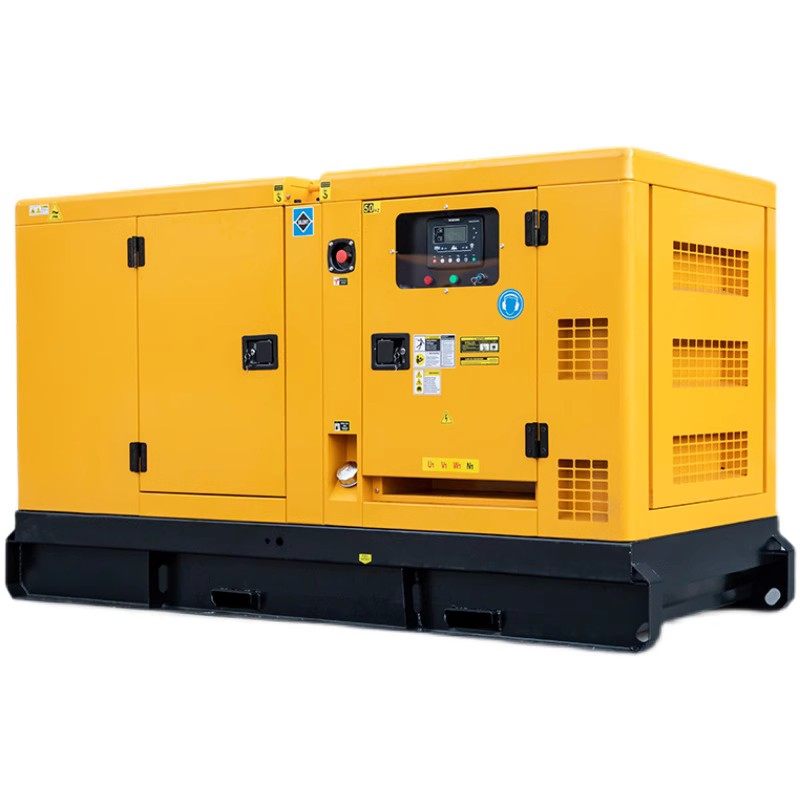
拆开“订单排到明年”的表象,缺口是结构性的,而非周期性的。AI数据中心的单机柜功率密度正从传统数据中心的水位大幅抬升,总负荷从百兆瓦级向吉瓦级跃迁。柴油发电机在数据中心里的角色,也随之从“可选配置”变成了“刚性标配”,国内高级数据中心的配置率已高达120%—150%。一座5万平方米的单体机房楼,柴油发电机需求量升至约50至60台,单项投资增长约20%。这意味着,即便电网供电总体充裕,AI负载对“不间断”的极端要求,也在把备用电源从“配角”推成“主角”。而供给端的回应却快不起来:全球高端大功率机型产能高度集中于少数几家国际巨头,一台大型机组涉及上千个零部件,供应链协同扩产动辄以年计,主流品牌供货周期已达8至12个月。需求在指数级爬坡,供给在匀速跟进,缺口便被时间拉开。 更值得追问的是,这种“紧平衡”究竟是一时的行情,还是一个更长趋势的序章。从电网侧看,并网申请积压、互联等待期动辄数年,是比发电机短缺更根本的约束。当新燃气轮机在2030年前基本无法获得时,往复式发动机和柴油备用机组就成了填补缺口的“弹性增量”。换言之,柴油发电机的火爆,有一部分恰恰是因为电力系统自身的扩张跟不上AI的扩张,数据中心不得不把“自备电力”从应急选项变成日常预设。备用电源的“刚性化”,本质上是能源基础设施滞后于算力需求的一种显影。 因此,把柴油发电机卖爆简单读作一个产业的“泼天富贵”,可能错过真正的信号。它提醒的是,AI竞争的下半场,瓶颈正在从芯片向电力迁移。算力的尽头是电力,而电力的尽头不只是“发多少电”,还包括电网能不能接得住、供得稳、扛得起AI负载那种近乎苛刻的连续性要求。柴油发电机的紧俏终会随着产能爬坡和供给调整而缓解,但算力与电力之间从“应急适配”走向“系统协同”的功课,才刚刚开始。如果只盯着发电机的订单数字,而不去追问电网接入、储能配置和“算电协同”的制度节奏,那么下一个被“爆单”的,不过是另一件用来填补节奏差的老实设备。 来源:店评网
| 





 雷达卡


 发表于
 提升卡
 置顶卡
 变色卡
 千斤顶
 显身卡


