切换到宽版
 找回密码
 立即注册

QQ登录

只需一步,快速开始

西秦会馆

爆料、咨询:18909006163
广告、合作:13990030637
查看: 19268 | 回复: 0

[盐都杂谈] 全国近4亿辆车每年交的交强险,竟一年亏掉230亿!你的保费会涨吗

[复制链接]

199

主题

203

帖子

0

听众

Rank: 10Rank: 10

积分
1297
威望
199 点
铜板
696 枚
西秦金币
0 个
鲜花
0 朵

在线时间
0 小时
注册时间
2025-7-15
发表于 昨天 22:44 | 显示全部楼层 |阅读模式 | 来自四川
全国近4亿辆车每年交的交强险,竟一年亏掉230亿!你的保费会涨吗


本文仅在今日头条发布,谢绝转载

真是想不明白,全国车主每年都必须购买的交强险,最后竟然还是亏钱的?

前段时间金融监管总局公布了一组数据:

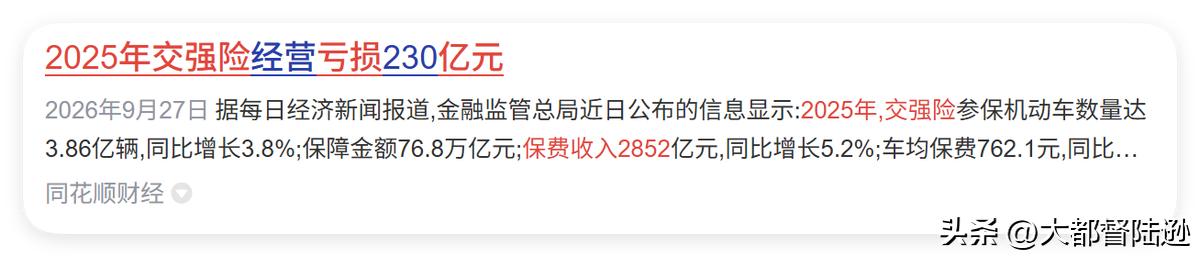
2025年交强险保费收入2852亿,赔付支出2524亿元,承保亏损296亿元,拿投资收益填了66亿的窟窿之后,最后竟然还亏了230亿!


可保险公司在这头喊亏,车主却在那头喊贵,毕竟现在买辆车,每年保险加起来动不动就是几千块。

很多人开了几年车,几乎一次保险都没出过,保费却年年得交。

那么问题来了,全国3.86亿辆机动车都在参保,为什么最后还会出现这么大的亏损?这笔钱究竟花到了哪里?

这么连续亏损下去,最后会不会通过涨价让广大车主来承担?


230亿元亏损,到底是怎么来的?

从数据来看,2025年,交强险收上来的保费是2852亿元,赔出去2524亿元。

你光看这两个数字,保险公司还有328亿元结余,怎么就亏损了?

因为保险公司除了赔款,还有管理、运营、理赔服务等等这些支出,去年这部分成本达到538亿,里面还包含10.7亿元的交通事故救助基金。

最后就是承保亏损296亿,靠投资收益弥补66亿元,才把经营亏损缩小到230亿元。


那这538亿的管理费到底花在哪儿了?按3.86亿辆参保车来摊,平均每辆车一年要承担约139元的管理成本。

这笔钱主要分几块,第一块是法定刚性支出,营业税金及附加大概占5.5%到6%,保险保障基金占0.8%,这两项是法规规定必须交的,加起来就是三四十亿。

第二块是代理手续费,虽然交强险的中介手续费上限被压到了4%,但全国3.86亿辆车,哪怕只按4%算,也是上百亿的规模,再加上理赔服务本身的各个环节都需要人。

538亿占2852亿元保费收入的18.9%,这个费用率高不高?

对比一下2020年,当时费用率是32.2%,每收100元保费,32元花在经营成本上。

五年时间费用率从32%压到了19%,说明行业在降本上确实做了事,但放到全球范围看,这个比例依然不低。


那赔款这方面呢?2025年交强险立案件数5135.9万件,同比增长7.3%。

一年五千多万起事故在赔钱,平摊下来,每天有超过14万起理赔在路上跑。

2021年,交强险承保亏损还是44亿元,五年时间扩大到296亿,涨了5.7倍,从2023年起连亏三年,一年比一年亏得多。

那以前怎么没亏这么狠?

2020年车险综改之后, 交强险的责任限额从12.2万元一口气提到20万元,保障加码了,给老实车主的折扣也从最多打7折放到了最低5折 。

收得少了,赔得多了,亏空就这么显出来了。


两大推手,一个比一个刚性

再往深了拆,亏钱的原因就两条线,第一条是人伤赔付标准在涨。

全国统一城乡人身损害赔偿标准之后,死亡伤残赔偿金对标城镇居民收入,而居民收入年年在涨,2025年全国居民人均可支配收入43377元,赔偿标准跟着水涨船高。

医疗技术进步、检查项目增多,伤员的诊疗费用也在年年往上走。

第二条线是新能源车,2025年承保的新能源车达到4358万辆,占比从8.9%蹿到12.1%。

这批车有两个特征,出险频率高,维修成本高。

高到什么程度?新能源车均风险成本是燃油车的2.2倍,收的保费却只有燃油车的1.7倍。

2025年全行业新能源车险承保亏损56亿元,143个车系的赔付率超过100%,等于收一块钱赔一块,还得倒贴。


为什么新能源车这么能赔?

提速快、噪音小,车主里35岁以下的占比比燃油车高14个百分点,营运车占比高10个百分点,跑得多,出险也多。

维修端更夸张,电池、激光雷达这些部件磕碰一下就得整套换,动力电池单件的零整比均值接近50%,换块电池,顶半台车的钱。

保险公司亏钱,车主却在嫌贵

那明明都亏成这样了,为什么车主还觉得贵呢?

这种情绪很好理解,你每年掏出去的钱,体感就是在涨。

2025年全国交强险车均保费762.1元,同比还下降了0.1%,但车主平时交的钱,往往不只是交强险,还有商业三者险、车损险,加起来可能要几千块。


而且交强险保障本身也有限,比如发生有责事故,造成对方车辆损坏,财产损失赔偿限额只有2000元,真要撞上一辆豪车交强险根本不够赔。

更关键的是保险具有风险共担的特点,哪怕你是几十年不出事故的车主,也需要参与承担整个群体的事故风险。

这就产生了一个问题:低风险车主觉得自己交得多,高风险车辆带来的赔付又比较高,保险公司整体还亏损。

所以我觉得大家真正不满意的未必是交强险本身,而是车险价格和个人风险之间的关系不够透明。


交强险保费会涨吗?

那么接下来保费会不会涨?其实全国统一涨价,概率极低。

因为交强险是国家法定的民生兜底制度,从2006年设立那天起就不以营利为目的,费率浮动上限多年没动,让3.86亿车主集体买单普涨,这条路走不通。

但是结构分化恐怕躲不开,监管的刀也已经在磨了,压维修成本、打通车企数据、纠正错配投保,2026年前8个月,车险综合成本率已经降到95.8%。


下一步更合理的方向,是在现有制度基础上能完善风险差异化定价,让长期安全驾驶的人享受合理优惠,让高风险车辆承担与其风险相匹配的费用。

大家觉得呢?如果交强险以后真的要调整价格,是应该全国车主共同分担,还是应该让事故风险更高的车辆多交一些?
    您需要登录后才可以回帖 登录 | 立即注册

    本版积分规则

    快速回复 返回顶部 返回列表