切换到宽版
 找回密码
 立即注册

QQ登录

只需一步,快速开始

西秦会馆

爆料、咨询:18909006163
广告、合作:13990030637
查看: 4414 | 回复: 0

[盐都杂谈] 欧洲仍然决定2027年停用俄罗斯,中国将成俄罗斯天然气唯一大买家

[复制链接]

2422

主题

2758

帖子

0

听众

Rank: 10Rank: 10

积分
16561
威望
2422 点
铜板
8879 枚
西秦金币
0 个
鲜花
8 朵

在线时间
309 小时
注册时间
2021-7-26
发表于 昨天 22:43 | 显示全部楼层 |阅读模式 | 来自四川
欧洲仍然决定2027年停用俄罗斯,中国将成俄罗斯天然气唯一大买家


【本文仅在今日头条发布,谢绝转载】


本文作者——兰台|媒体人

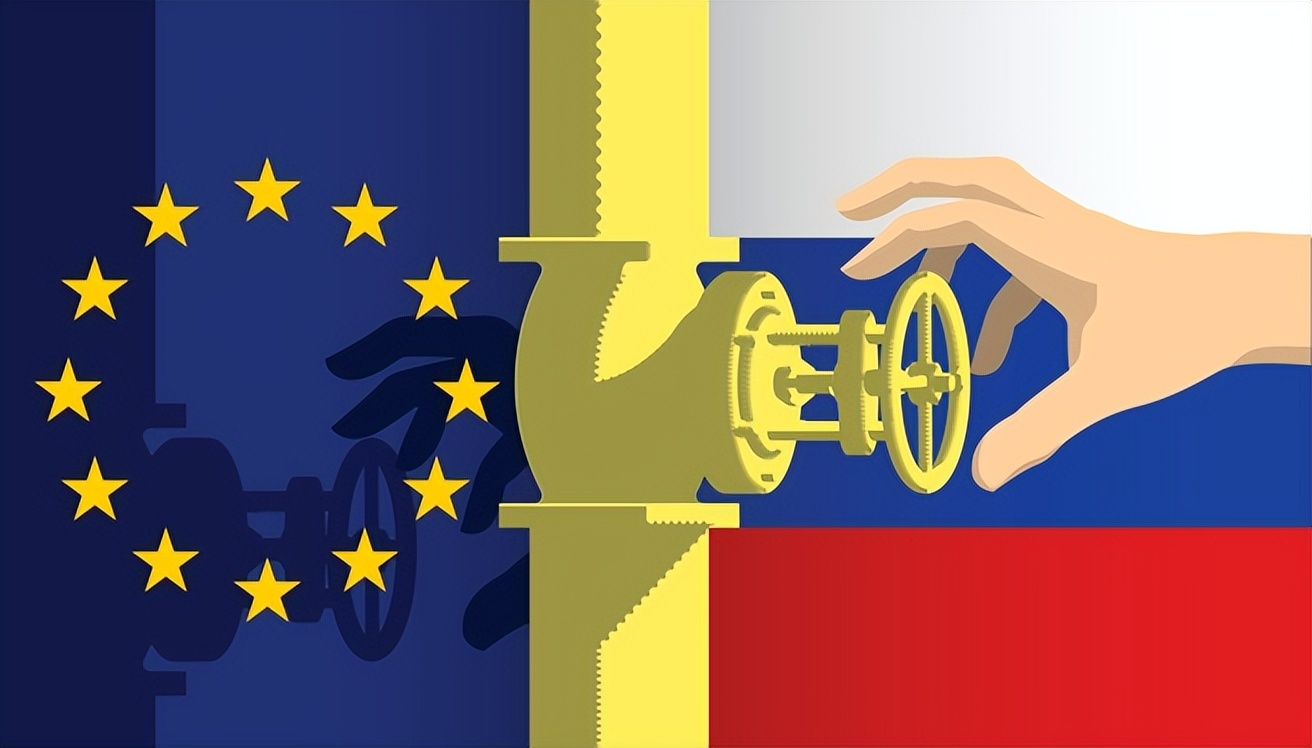
2026年10月6日,欧盟委员会主席冯德莱恩再次强调,欧盟仍计划彻底摆脱俄罗斯天然气。

过去几年,俄罗斯天然气占欧盟进口的比重已经从45%降到了12%,按照欧盟既定安排俄罗斯液化天然气和管道天然气也将在2027年陆续退出欧洲市场。

对欧洲来说,这是能源脱俄的最后一步;但对俄罗斯来说,问题才刚开始。

因为俄罗斯失去的是过去几十年里规模最大、距离最近、基础设施最成熟的天然气市场。

更重要的是,天然气和石油不同,石油装上油轮还能卖到印度、中国,管道天然气却很难说换买家就换买家。

欧洲不买以后,俄罗斯天然气还能大量卖给谁?

答案正在越来越清楚:土耳其、中亚、日本、韩国都能买一些,但真正有能力长期、大规模接下俄罗斯天然气的超级市场,可能只剩下中国。


欧洲过去买是上千亿立方米的大生意

要理解俄罗斯为何越来越需要中国,首先要看欧洲过去究竟买了多少俄罗斯天然气。

俄罗斯与欧洲的能源关系已经经营了几十年。俄罗斯西部气田、跨境管道、欧洲储气库和德国等国的工业体系,长期围绕这套能源贸易关系运行。

在高峰时期,俄罗斯每年向欧洲出口的天然气可以达到1500亿至1800亿立方米。德国、意大利、奥地利以及中东欧国家,都是俄罗斯天然气的重要客户。

这意味着,欧洲对于俄罗斯天然气来说是整个出口体系中最核心的一块。

而且这门生意过去非常好做。

俄罗斯距离欧洲近,大量天然气通过陆上管道直接输送,不需要先把天然气液化,再装船运输。基础设施已经建成多年,边际运输成本相对较低,欧洲又拥有庞大的工业和居民的天然气需求。

但俄乌冲突之后,这套商业模式迅速瓦解。

欧洲开始大量增加美国、中东等地LNG进口,同时提升可再生能源、核电和其他能源供应,俄罗斯天然气在欧洲市场中的份额快速下降。

真正麻烦的是欧洲留下来的这块缺口,并不是随便找几个国家就能补上的。


土耳其、日本都可以买,但谁也吃不下欧洲留下的份额

除了欧洲,俄罗斯天然气还有很多客户。

土耳其仍然大量进口俄罗斯天然气,俄罗斯也可以通过“土耳其溪”继续向部分欧洲国家输气。日本和韩国仍然进口俄罗斯LNG,一些中亚国家也是俄罗斯天然气的客户。

问题在于这些市场都无法复制欧洲过去的规模。

土耳其本身是重要天然气消费国,但整体市场容量有限,而且土耳其近年来同样在努力分散能源来源。它愿意继续买俄罗斯天然气,不代表能够一下多消化几百亿甚至上千亿立方米。

中亚情况更特殊。哈萨克斯坦、乌兹别克斯坦、土库曼斯坦本身就是重要天然气生产区,其中部分国家还在向中国出口天然气。它们可能存在阶段性进口需求,却不可能成为俄罗斯天然气新的超级市场。

日本和韩国同样如此。

这两个国家主要进口俄罗斯远东地区生产的LNG,市场规模本身有限,而且受到欧美对俄政策影响,企业也在寻找更多替代供应。更重要的是,日本韩国进口的俄罗斯LNG,与俄罗斯过去面向欧洲的西西伯利亚管道气,并不是同一套基础设施。

印度看起来是另一个潜在大市场。

印度人口超过14亿,而且过去几年大量进口俄罗斯石油,但天然气与石油完全是两回事。俄罗斯到印度没有成熟的大型陆上管道,建设成本和地缘环境也比中俄天然气合作复杂得多。

所以俄罗斯并不是没有其他客户,而是很难再找到第二个能够达到中国这种规模的客户。


中国为什么能成为最大买家?

中国最大的优势,并不是愿意买俄罗斯天然气,而是有能力买。

中国本身就是全球最大的能源消费市场之一,天然气广泛用于城市燃气、工业、采暖和部分发电领域。与此同时,中俄之间已经建立了成熟的陆上天然气贸易通道。

“西伯利亚力量1号”目前已经成为俄罗斯向东出口天然气的核心管道,对华年输气量已经接近400亿立方米级别。

更重要的是,俄罗斯一直希望推进“西伯利亚力量2号”。

这条管道规划年输气能力达到了500亿立方米。如果未来能够建成,再叠加现有输气能力,俄罗斯对中国的管道天然气出口规模就可能逐渐逼近每年1000亿立方米。

到了这个量级,才真正称得上挽回了俄罗斯天然气失去欧洲市场的损失。

这也是为什么中国的角色越来越特殊。

俄罗斯需要的是一个可以签20年、30年长期合同,每年稳定购买数百亿立方米天然气的大市场。放眼全世界,能够满足这一条件的国家其实屈指可数。

但对中国来说,问题恰恰反过来了。

中国虽然市场足够大,却不缺俄罗斯天然气这一个选择。

中国还可以进口中亚管道气,也可以买卡塔尔、澳大利亚等地的LNG,同时还有庞大的国内天然气产量。更不用说煤炭、核电、水电、风电和光伏都在分担能源需求。

俄罗斯越来越需要找到大买家,而中国并没有非买不可的压力。


中国真正得到的,不只是便宜天然气,而是更强的议价权

欧洲在2027年将不再进口俄罗斯天然气,这当然让中国在购买俄罗斯天然气的时候可以花更少的钱。

但真正重要的并不仅仅是价格。

一份几十年的天然气合同,涉及的不只是每立方米多少钱,还包括每年最低采购量、价格与国际油价还是现货天然气价格挂钩、管道建设费用谁承担、合同期限多长,以及供应中断后谁承担责任。

这些条件加在一起,才决定一份天然气合同到底划不划算。

当俄罗斯仍然拥有庞大欧洲市场时,它面对中国谈判时有更多选择。

但欧洲市场持续收缩以后,俄罗斯天然气出口越来越依赖亚洲,尤其是中国市场,双方谈判力量也会发生变化。

“西伯利亚力量2号”就是最典型的例子。

对俄罗斯而言,这条管道关系到大量天然气能不能从西向东重新找到出口;对中国而言,却只是未来多个天然气供应方案中的一个。

俄罗斯越急,中国就越有条件慢慢谈。

换言之,中国如今可以用更好的商业条件,获得未来几十年的稳定天然气供应。

#头条精选-薪火计划# 
    您需要登录后才可以回帖 登录 | 立即注册

    本版积分规则

    快速回复 返回顶部 返回列表