切换到宽版
 找回密码
 立即注册

QQ登录

只需一步,快速开始

西秦会馆

爆料、咨询:18909006163
广告、合作:13990030637
查看: 6825 | 回复: 0

[盐都杂谈] 餐饮人均消费去年暴跌12.9%,今年仅降2%:是回暖?是降到头了!

[复制链接]

9

主题

9

帖子

0

听众

Rank: 10Rank: 10

积分
0
威望
0 点
铜板
0 枚
西秦金币
0 个
鲜花
0 朵

在线时间
0 小时
注册时间
2026-6-4
发表于 昨天 22:44 | 显示全部楼层 |阅读模式 | 来自四川
餐饮人均消费去年暴跌12.9%,今年仅降2%:是回暖?是降到头了!


【本文仅在今日头条发布,谢绝转载】


本文作者——兰台|媒体人

2026年,餐饮行业出现了一个很明显的变化。

2025年全年全国餐饮人均消费同比下降12.9%;到了2026年8月,全国餐饮人均消费为32.6元,同比降幅已经收窄到2%。

因此,市场上出现了一种判断:经历连续两年的低价竞争之后,中国餐饮业正在从“价格战”转向“品质战”,消费者开始重新愿意为体验、环境和产品品质付费。

但如果我们把其他数据放在一起看,这个结论可能下得太早了。

2026年1—8月,全国餐饮收入同比增长2.4%;截至8月,全国餐饮门店754万家,同比减少3.1%,餐饮企业新注册数量也同比下降16.9%。消费没有明显加速,门店数量反而还在收缩。

所以,人均消费降幅从12.9%迅速收窄到2%,更大的可能并不是消费者突然更加重视品质,而是经过前两年的连续降价以后,餐饮价格已经被压到了相对低位。

2026年的餐饮行业现状可能是越来越多餐馆已经发现:价格真的快降不动了。


去年还能猛降12.9%,今年为什么突然只降2%?

过去几年,餐饮行业最大的关键词之一就是便宜。

过去人均六七十元的餐厅开始推出四五十元的双人或单人套餐,原本三四十元的快餐不断出现二十多元的团购,咖啡、奶茶、烘焙则通过优惠券、平台补贴和低价新品,不断压低消费者实际支付价格。

最终结果就是2025年全国餐饮人均消费同比下降12.9%。

但任何一轮价格下降,都不可能永远保持同样的速度。

假设一家餐厅原来人均消费60元,降到50元,相当于下降16.7%;第二年如果还要再下降16.7%,就必须降到42元左右。

继续再降一年,就只剩35元左右。

价格越低,继续下降同样比例所带来的经营压力就越大。

这也是为什么2026年餐饮人均消费虽然仍然同比下降2%,但已经远远没有2025年那么猛烈。

餐饮价格正在从“快速下坠”,进入低位徘徊。

去年大家比的是谁敢降价,今年开始变成:谁还有空间继续降。


餐馆可能是真的降不动了

餐饮行业最大的难题,是收入和成本的变化速度并不一致。

餐厅可以一天之内把59元套餐改成49元,但房东不会第二天把租金降低17%。

员工工资同样如此。

一家餐厅即便生意变差,后厨、前厅、收银、保洁仍然需要基本人员配置。

水电、燃气、物业费也存在相当明显的固定支出。

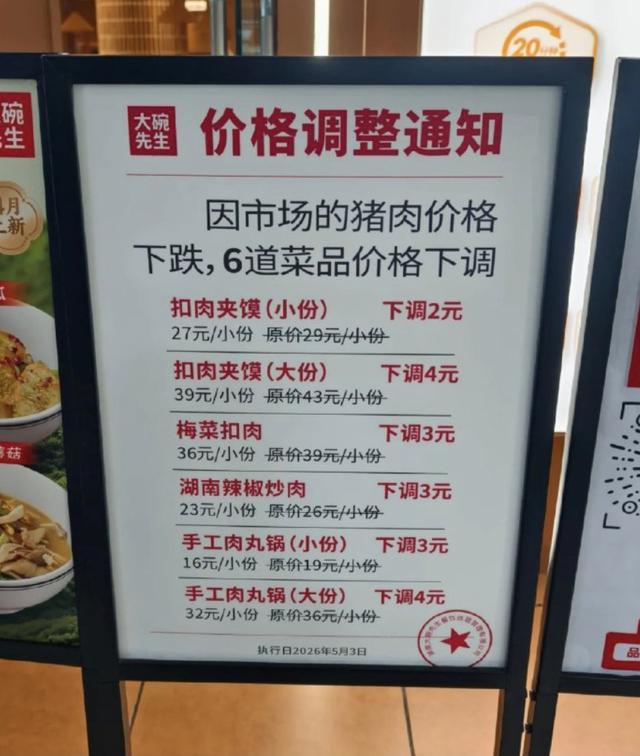
食材成本虽然会随着猪肉、牛肉、蔬菜等价格波动,但一家餐厅如果想保持产品质量,也不可能无限压缩原材料投入。

于是价格战越往后打,利润承受的压力就越大。

小菜园就是一个很典型的例子。

2026年上半年,小菜园堂食客单价从57.1元降到50.5元,整体翻台率从3.1次提高到3.5次。也就是说,单个顾客花的钱少了,但门店一天接待的顾客更多了。

但同期,小菜园收入虽然同比增长7%,利润却下降24.3%。

这组数据非常直观。

也就是说到了价格战后半段,问题已经不是消费者愿不愿意再便宜5元,而是餐馆还有没有能力再便宜5元。


真正的价格底线,是越来越多餐馆开始退出

价格究竟有没有接近底部,还有一个比客单价更直观的指标:门店数量。

截至2026年8月,全国餐饮门店数量754万家,同比下降3.1%。

简单倒推,去年同期全国大约还有778万家餐饮门店。

也就是说,一年时间,全国餐饮门店存量净减少了24万家。

与此同时,2026年1—8月,全国餐饮企业注册量142万家,同比下降16.9%。

过去餐饮行业一个非常明显的特点,就是进入门槛相对较低。

一家几十平方米的小店,几个人就可以开起来;手里有几十万元资金,也可以加盟一个奶茶、快餐或者火锅品牌。

因此即便行业竞争激烈,每年仍然有大量创业者进入。

现在情况开始发生变化。

门店总量下降,新注册企业也明显减少,说明不仅一部分老店正在退出,就连准备进入这个行业的人也开始变得谨慎。

这实际上就是餐饮行业寻找价格底部的另一种方式。

不是所有餐馆一起停止降价,而是那些无法在低价环境下继续赚钱的店,逐渐离开市场。

当供给开始减少,剩下的餐厅自然也没有必要继续无限降价。

所以餐饮价格企稳的背后,并不只有“品质升级”,还有一场非常现实的门店淘汰。


下一场竞争,看谁卖30元还能赚钱

如果价格继续下降的空间越来越小,餐饮企业下一步竞争什么?

答案首先不是简单涨价,而是想办法让自己在低价格环境里继续赚钱。

所以近两年餐饮行业出现了几个非常明显的变化。

第一个是门店越来越小。

大店意味着更高的房租、装修和人工成本,而小店可以减少面积、压缩后厨、减少人员,让一家店需要承担的固定成本更低。

第二个是供应链越来越重要。

过去一家餐厅可能在门店里完成洗菜、切配、腌制甚至部分初加工,现在越来越多环节被转移到中央厨房或者上游工厂。

目的其实非常简单:一份菜少花两三分钟人工,一百家店、一千家店累积下来,就是巨大的成本差距。

第三个变化是规模优势越来越明显。

红餐数据显示,3—10家门店的小型连锁门店数量同比下降18.5%,而101—500家、501—1000家的连锁餐饮门店分别增长28.3%和32.6%。

这说明价格越低,供应链、采购和管理效率反而越重要。

一家店采购100公斤牛肉,和一个全国连锁品牌一次采购几百吨牛肉,议价能力完全不同。

第四个变化是越来越多品牌重新计算外卖这笔账。

小菜园2026年上半年主动收缩外卖,外卖订单从1680万笔下降到1470万笔,外卖收入同比下降10.6%,而堂食收入同比增长18.1%。

原因并不复杂。

外卖能快速增加订单,但平台费用、补贴和配送会侵蚀利润。当企业不再单纯追求规模,订单有没有利润,就开始比订单数量本身更重要。

所以,所谓餐饮行业从“价格战”进入下一阶段,本质并不是消费者突然愿意多花钱。

真正的变化是,价格已经降到低位之后,企业开始被迫重新计算每一块钱的成本。

#头条精选-薪火计划# 
    您需要登录后才可以回帖 登录 | 立即注册

    本版积分规则

    快速回复 返回顶部 返回列表